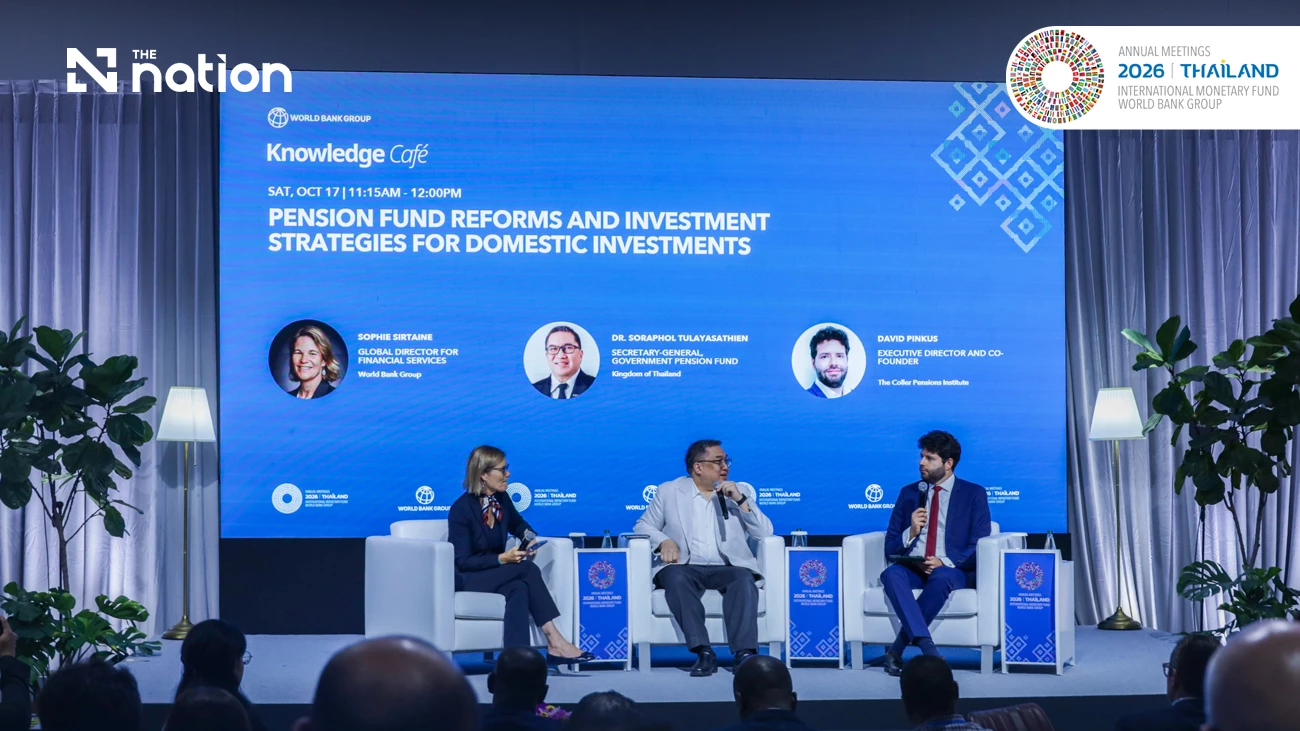
在曼谷举行的国际货币基金组织和世界银行年会期间,多位嘉宾表示,养老金基金如果规模足够大、治理保持独立,并坚持以退休人员利益为先,就能为本国增长提供资金。10月17日,在名为“知识角:养老金基金改革与面向国内投资的投资策略”的讨论会上,两位嘉宾还呼吁建立共享投资平台、强化技术支持,并设计针对女性和非正规就业者的激励措施。讨论会由世界银行金融服务部门主办,由世界银行金融服务全球主任索菲·西尔坦主持。嘉宾包括泰国政府养老金基金秘书长索拉蓬·图拉亚萨提恩和科尔养老金研究所执行董事兼联合创始人大卫·平库斯。讨论会形成四项建议:第一,扩大基金规模。规模更大的基金能获得更好收益、更广泛分散投资,并更有可能建设基础设施等领域的内部团队。第二,实行独立治理。董事会和投资流程应保持独立运作,把储蓄者利益置于中心;更广泛的经济效益应被视为正面副效应,而不是公共投资的替代品。第三,分担压力。规模较小的基金可以通过共投平台、担保机制和技术咨询中心共享资源。第四,为被排除者设计制度。税收激励对非正规就业者作用有限,有针对性的激励措施可以缩小性别差距。图拉亚萨提恩说,泰国政府养老金基金29年前成立,服务约130万名公务员,管理约450亿美元资产,国内资产与全球资产大体各占一半。该基金是固定缴费基金,补充公务员长期存在的固定待遇安排;1997年以后录用的公务员必须加入。基金通过不动产投资信托基金和直接持股投资基础设施等实体经济资产。南部海啸灾害发生后,基金在旅游业低迷期间收购普吉岛一家酒店,该投资后来向成员返还了数倍于成本的资金。他强调,养老金投资必须为退休人员带来回报,这仍是首要目标。图拉亚萨提恩说,基金董事会包括财政部、泰国银行和证券监管机构官员,以及教师、警察和军人等14个成员群体代表。投资委员会由行业专家组成,战略资产配置框架确定基金可承担的风险。作为泰国第二大养老金基金,它处于最佳区间:按国际标准较小,但足以组建一个小团队负责另类资产。平库斯说,发展目标和储蓄者利益之间的紧张关系并非新兴市场特有,英国和欧盟也有类似讨论。他说,能力不足往往是基金首要难题,因为许多基金缺乏资产和人员来开拓国内投资;仅放宽投资限制不一定改变配置。可参考欧洲投资银行的基础设施项目中心以及哥伦比亚的FDN等案例。图拉亚萨提恩说,他正在把长寿经济作为投资主题探索,涉及医疗、酒店、健康、财富管理和退休后的服务。他认为,投资者不能只做资金配置。泰国政府养老金基金会走访持股公司,并在气候变化、人权尽职调查和治理方面施加影响,有时与其他投资者联合行动,或通过对外部管理人的授权实施股东权利。针对泰国国家储蓄基金董事会成员关于在本地回报有限时如何证明海外投资合理的提问,图拉亚萨提恩说,每一项资产都必须证明其组合地位,无论是为了回报还是分散风险。基金约三分之一资产是为财政部管理的储备基金,法律目前要求在国内投资。由于1997年国内资产损失严重,基金寻求修改法律允许全球分散,不以回报为主要目的,而是在市场不利时提供分散。被问及是否应调整国内与全球各50%配置时,他说债券和股票目前往往同步波动,削弱对冲作用,因此随条件变化需重新思考配置。讨论中最紧迫的问题是如何扩大覆盖面。女性世界银行组织负责人维多利亚·约翰逊说,全球仅约35%成年人参加养老金,中低收入国家降至17.5%,低收入国家为5%,养老金性别差距为30%至40%。平库斯说,这种差距主要反映劳动力市场不平等,包括性别薪酬差距、更多兼职和因照顾家庭中断就业。随着人口老龄化、家庭规模缩小,女性可能同时承担照顾儿童和年长亲属的双重照护负担。平库斯说,已有解决方案。多数欧盟国家在女性因照顾孩子离开职场期间补贴社会保障缴费;马来西亚面向低收入家庭女性提供更高储蓄激励,鼓励退休储蓄。从性别角度设计养老金政策非常重要。针对非正规就业者,相关证据不足;其所在机构在11个国家开展项目,包括泰国和马来西亚,发现主要依靠税收激励的方案很少发挥作用。制度设计必须反映非正规就业者实际情况,而不能复制正规部门模式。低收入国家仅约7%劳动者参加养老金;若提高到20%,将显著扩大资金,因为未来10至15年发展中国家约有12亿人进入劳动年龄。一位印度与会者问及许多女性就业的小微企业养老金时,平库斯说,基金通常通过专门载体投资,包括丹麦的风险投资和由政府支持基金,因为单个项目规模太小。在智利,国内养老金基金持股比例较高的企业获得更优惠债券市场条件。最后两位嘉宾均强调解决方案必须因地制宜。图拉亚萨提恩说,他从分享经验中获得最多收获;平库斯说,必须以储蓄者利益为原则,在人口老龄化背景下,现在应着手建立养老金体系并让资本发挥作用。