亚洲港口正日益成为未来蓝色经济的关键门户。随着海运业面临脱碳、加强气候韧性以及保护全球贸易所依赖的自然生态系统与社区等日益增大的压力,行业正在经历转型。
世界经济论坛表示,海洋经济规模约为2.6万亿美元至5.1万亿美元,同时全球贸易中按体积计算有超过80%通过海运完成。
这意味着港口已远远不只是船舶装卸货物的场所。随着全球经济向更清洁、更具韧性的供应链转型,港口正日益成为能源、物流、工业和投资领域的战略枢纽。
亚太地区在规模不断增长的港口基础设施市场中占据主导地位
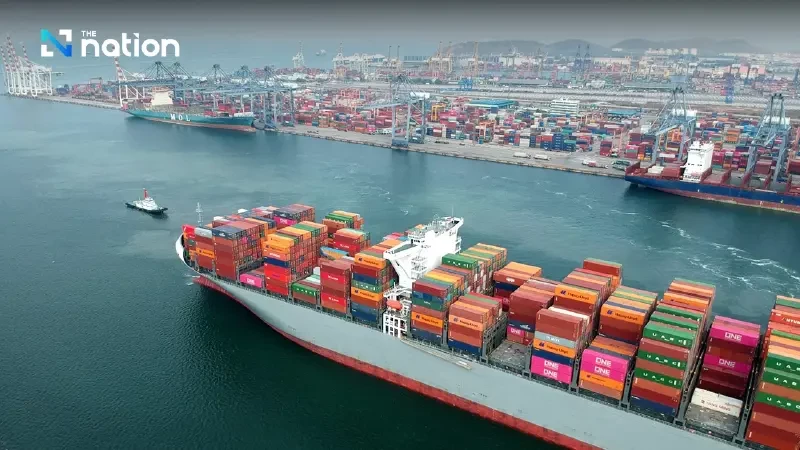
全球港口基础设施市场预计将从2023年的164.5亿美元增长到2032年的278.3亿美元,增长近70%。亚太地区目前已占市场的约45%,这得益于该地区作为全球主要制造和贸易枢纽的地位。2024年,发展中亚洲经济体的港口处理了约60%的全球集装箱港口吞吐量,凸显出该地区在国际供应链中的核心地位。
印度可以说明这一扩张规模。过去十年间,印度港口集装箱吞吐量几乎翻倍,而印度的Sagarmala计划为进一步发展港口、物流和海事基础设施提供了政策框架。因此,亚洲面临的挑战并不只是建设更多容量,而是确保新基础设施面向低碳和气候韧性未来进行设计。
气候风险令港口承压
在快速扩张之际,港口正面临气候变化和环境退化带来的日益增加的威胁。世界经济论坛《2026年全球风险报告》将极端天气、生物多样性丧失和生态系统崩溃以及地球系统关键变化列为全球经济面临的最严重长期威胁之一。港口直接暴露于这些风险之中,因为它们位于海岸线和水道,容易受到海平面上升、风暴、洪水和其他极端事件的影响。在欧洲,与气候变化相关的港口运营问题比例从2018年的41%升至2025年的69%。许多主要亚洲港口也被认为极易受到海平面上升、风暴和洪水的影响。
然而,气候挑战也带来商业机会。根据世界经济论坛的数据,面向能源转型对未来港口进行升级,可能到2030年释放超过540亿美元的累计商业价值。
脱碳需要巨额投资
重塑该行业的最重要力量之一,是国际海事组织提出的到约2050年实现国际航运温室气体净零排放目标。实现这一目标要求航运业转向替代燃料,包括绿色甲醇、绿色氨和合成电子燃料。港口需要新的基础设施来生产、储存和供应这些燃料,而船厂也必须升级现有船舶,并建造能够使用新能量系统的船队。
这一挑战的规模相当可观。2025年,全球船舶改装能力估计约为每年465艘,而峰值需求可能超过每年1000艘改装。为满足海运业2050年转型所需的基础设施投资估计为1万亿美元至1.4万亿美元,其中约87%用于岸上基础设施,其余13%用于船舶。因此,港口需要新建和升级燃料加注设施、能源基础设施和船厂容量,并更广泛地改变物流和工业系统。
人民和自然成为战略资产
这一转型不仅关乎机械、燃料和物理基础设施。海事行业目前已直接雇用约3000万人,并间接支持另外9000万个就业岗位。根据世界经济论坛的数据,向可规模化的零排放船用燃料转型可能到2050年在整个能源供应链中创造多达400万个新增就业岗位。这将在海上和陆上创造对新技能的需求,尤其是在替代燃料的安全生产、储存、处理和使用方面。
与此同时,韧性港口发展的概念正在扩展,将自然和本地社区视为战略资产。基于自然的解决方案和自然包容性设计可与水资源管理、海岸防护和循环废物系统相结合,帮助港口减少排放,同时加强对气候灾害的防护。这种方法认为,湿地、海岸生态系统和其他自然系统本身可以充当基础设施,在降低风险的同时产生环境和社区效益。
港口从物流枢纽转向蓝色经济平台
蓝色经济转型可能根本性改变港口的角色。港口不再主要充当货运门户,而可能成为清洁能源生产、替代燃料储存、船舶改装、绿色工业集群和负责任海岸开发中心。然而,世界经济论坛警告称,港口生态系统高度互联,但往往在制度上碎片化。不同运营商、政府、航运公司、工业企业和社区可能认识到相同风险,但缺乏共同责任或协调投资。这可能导致项目延迟或重复,并阻止在整个港口生态系统中实施韧性措施。因此,如果港口要以所需规模转型,政府、产业和社区之间更紧密的合作将不可或缺。
亚洲有机会成为全球领先者
亚洲由于其港口和工业发展的规模与速度,在引领这一转型方面具有特别有利条件。目前作出的投资决定将在未来几十年决定海运基础设施的设计和竞争力。如果亚洲经济体从一开始就在项目中纳入脱碳、气候韧性、自然保护和社区需求,其港口可能超越该地区贸易门户的功能。它们可以成为具有竞争力且可持续的蓝色经济战略平台,在支持工业增长的同时保护海岸环境并创造新就业机会。世界经济论坛认为,海运燃料转型提供了升级现有基础设施并围绕更具韧性的模式建设新项目的难得机会。对亚洲而言,这意味着下一轮港口投资浪潮可能决定该地区只是处理更多全球贸易,还是成为下一代低碳海运基础设施的领导者。
来源:世界经济论坛