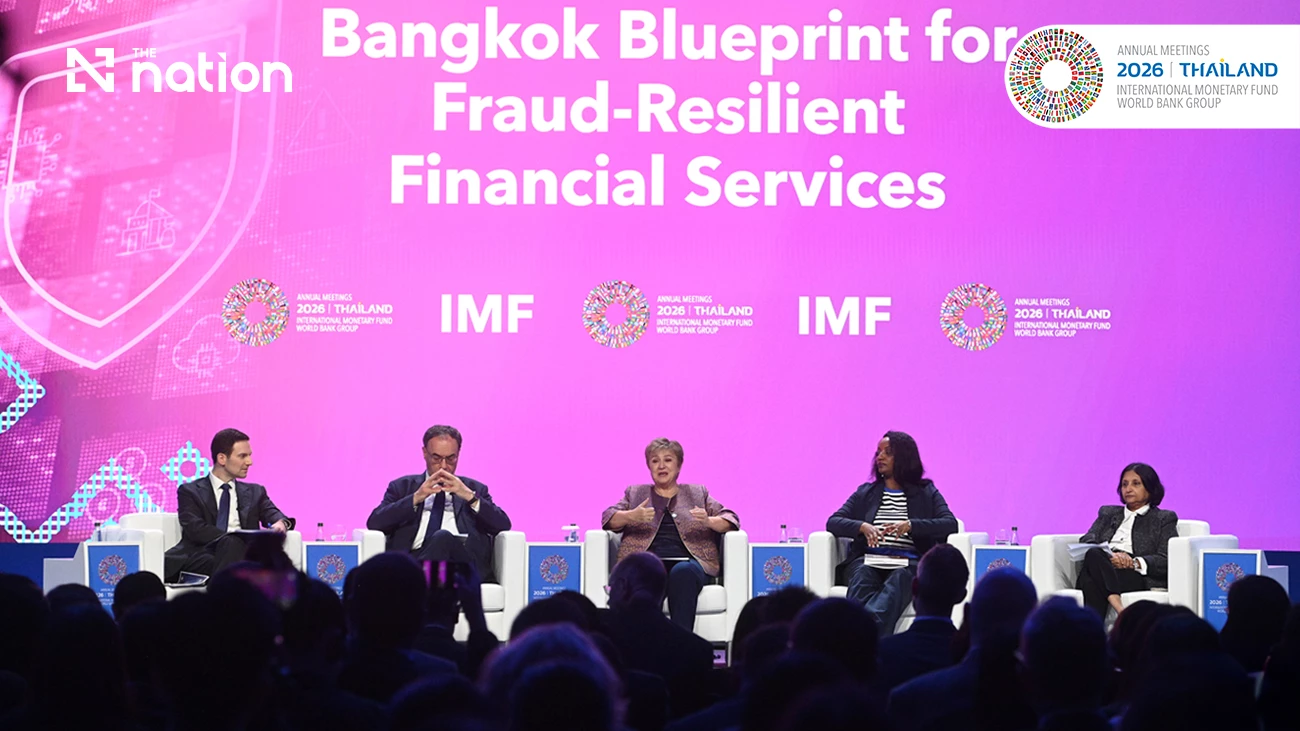
2026年10月14日,泰国在曼谷国际货币基金组织和世界银行集团年会期间正式启动《曼谷金融服务业反欺诈韧性蓝图》。这份报告为全球预防、发现和应对与跨国有组织犯罪相关的网络欺诈提供战略框架。在特别高级别专题讨论会上,国际金融机构和主要央行高管就保护数字金融体系的合作方向展开讨论。国际货币基金组织总裁克里斯塔利娜·格奥尔基耶娃警告,金融欺诈不再是单纯的消费者保护或常规执法问题,而已成为影响宏观金融稳定与宏观经济稳定的系统性风险。她指出,数字金融体系的基础是信任,数字金融有助于普通人和小商户获得信贷服务,但如果信任被破坏,曼谷街头小吃摊贩等群体将受到冲击,人们甚至可能因恐惧而退出金融体系。格奥尔基耶娃警告,人工智能技术正推动欺诈规模扩大和危害加深。数字欺诈造成的全球年度损失估计在5000亿至1万亿美元之间,泰国央行估计此类损失最高可达国内生产总值的2%。国际货币基金组织提出三项原则:将打击金融欺诈上升为国家战略,由高层领导并自上而下清晰沟通风险;优先采取主动预防措施,降低后续补偿和救助成本;建立社会共同承担责任的协作机制,而非仅由央行单独承担压力。世界银行集团副行长兼首席财务官安舒拉·坎特指出,数字金融服务对发展中国家创造经济机会和就业具有关键作用,并提到印度小商贩在新冠疫情期间通过二维码支付谋生的例子。坎特表示,新兴市场成年人开立存款账户的比例已从15年前的40%升至75%,但网络犯罪分子发展欺诈技术的速度更快,对金融韧性有限的家庭造成严重损失,其手段甚至欺骗到受过高度教育的人群。坎特强调,反欺诈机制必须从一开始就嵌入金融产品,措施应从客户身份识别和KYC核查,进一步转向了解交易行为,分析交易异常并打击地下钱庄和账户网络。她还介绍泰国反网络诈骗行动中心1441机制,认为警方、银行、电信运营商和反洗钱机构全天候协作,使受害人损失减少超过42%。英国央行行长、金融稳定委员会主席安德鲁·贝利表示,金融机构和全球监管协调面临的核心挑战,是在技术快速发展下通过人为监督和控制维护对货币和技术的信任。他提到有关人工智能代理可能控制日常数字设备的最新报告,并承认跨境支付路线图原定目标已经到期,同时出现新的障碍,但识别问题有助于各国共同应对。贝利表示,英国将在2027年担任二十国集团主席国期间继续推动相关工作。他警告,如果支付系统不安全并使欺诈更容易,加快支付速度没有意义;跨境支付是全球经济命脉,金融稳定委员会已将金融行动特别工作组纳入设计过程,以借助其在反洗钱和欺诈防范技术方面的专长。贝利还呼吁共同承担责任,指出金融体系不能单独解决问题,大型科技企业和社交媒体平台必须对出现在其服务上的欺诈内容和广告承担责任。卢旺达国家银行行长索拉亚·穆尼亚纳·哈库齐亚雷梅表示,卢旺达金融覆盖率已从21%上升至92%,其中移动支付发挥关键作用,非洲移动支付账户超过10亿个。哈库齐亚雷梅指出,多数民众数字金融素养仍较低,卢旺达相关比例仅为30%,这使他们容易成为窃取身份号码、密码和账户信息犯罪者的目标。卢旺达已建设数字公共基础设施和即时支付系统eKash,使转账成本下降八倍,并将银行和移动支付提供商连接到一个运营中心。卢旺达采取的主要措施包括:运用人工智能方案实时监控和发现可疑交易与地下钱庄账户;建设金融网络安全运营中心和反欺诈论坛,推动金融机构、移动运营商、金融科技公司和执法机构共享信息;与电信运营商和地方官员合作,提高农村地区民众风险意识。哈库齐亚雷梅表示,这些措施帮助卢旺达在2026年上半年将欺诈案件数量减少30%。《曼谷蓝图》提出五大支柱和12项关键考虑事项,涵盖法律基础、欺诈全生命周期管理、反洗钱和反恐融资措施、跨境合作与消费者保护。格奥尔基耶娃表示,这份报告是2026年国际货币基金组织和世界银行曼谷年会的重要成果。国际货币基金组织、世界银行、金融稳定委员会和全球央行将合作利用该蓝图评估风险、推动其在国家层面落地,并建设跨境信息共享网络,帮助数字金融支持安全、包容和可持续经济增长。在讨论结束前,格奥尔基耶娃作出最后提醒:如果有人收到自称来自格奥尔基耶娃的邮件,称有500万美元等待领取,请不要相信。