
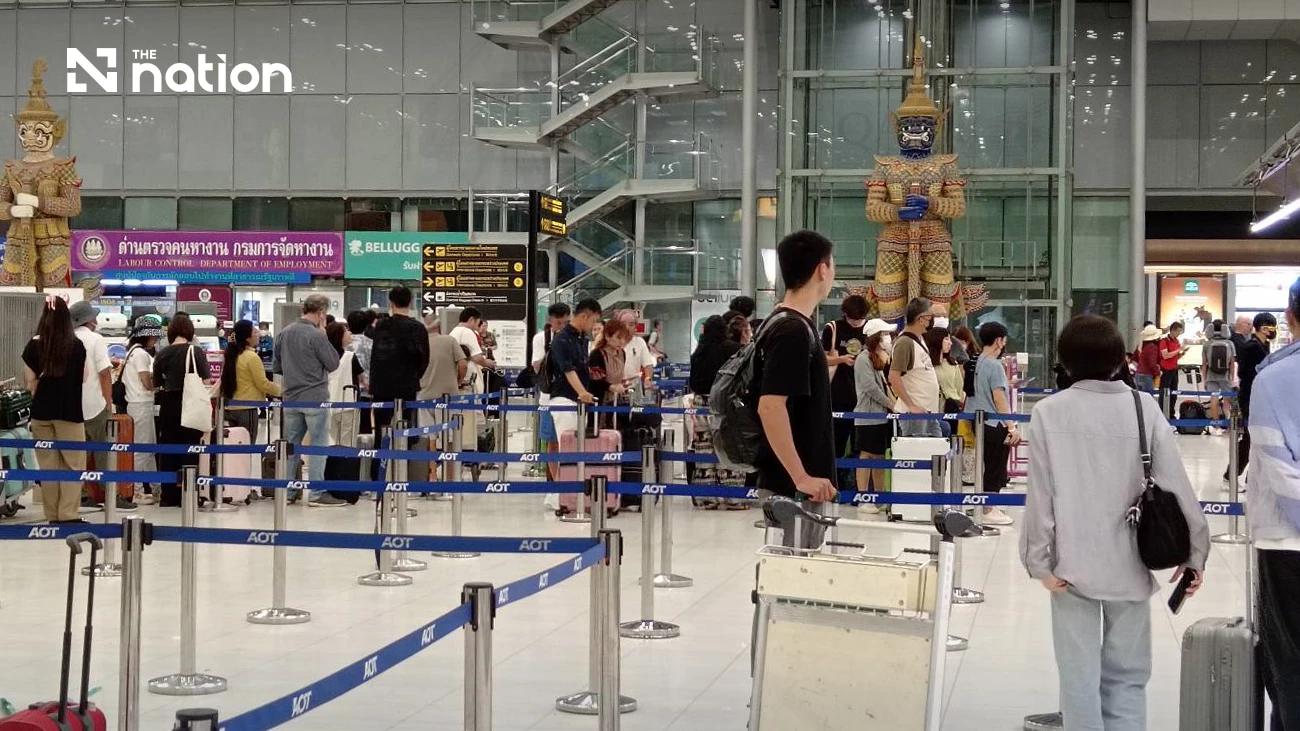
泰国税务局将于2026年9月30日至10月29日通过政府中央法律咨询网站(law.go.th)举行公众咨询,针对拟议的《出境税法》征集意见。该法案拟对乘坐飞机离境的所有旅客(不分国籍)征收1000泰铢的出境税。
根据草案,旅客每次离开泰国均需缴纳此项税费,但符合特定豁免条件者可免缴。虽然法案规定单次出境的最高税费上限为5000泰铢,但航空旅行的初始执行税率定为1000泰铢。目前该税项尚未获得批准或实施,此次公众咨询也不代表具体的开征日期。
【纳税对象】
拟议的出境税将适用于所有离开泰国的旅客,包括泰国公民、外国居民及国际游客。这标志着泰国出境税框架的重大调整。现行制度源于1983年,仅涵盖泰国国民及获准在泰居留的外国人。初期阶段,政府仅拟向航空旅客征收此税,陆路或海路离境者暂时豁免。执行运输任务且无需支付票费的交通从业人员亦不在征税范围内。
【豁免群体】
税务部门拟参照现行“乘客服务费(PSC)”的豁免标准执行。豁免名单包括:1. 国王、王后、指定王室成员及其随行人员;2. 最高僧王及其随行人员;3. 外国国家元首及随行代表团;4. 国王或王后邀请的客人及随行代表团;5. 政府官方客人及随行代表团;6. 两岁及以下儿童;7. 禁止化学武器组织检查团;8. 乘坐泰国外政府专机或执行政府任务飞机的旅客;9. 停留在指定区域的国际中转旅客;10. 换乘期间必须留在机场内的国内中转旅客。具体豁免细则将在法案通过后由部长级法规确立。
【征收方式】
旅客将在离境前向航空公司、运输运营商或其票务代理支付该税费,通常与机票款一并结算。若行程无机票或未经代理购票,支付程序将由税务局长另行制定。法案同时保护立法生效前已购票的旅客,此类机票在法案生效后出行仍可享受免税。
【立法背景与目的】
泰国曾于1983年12月28日实施《王国出境税紧急法令》,原旨在防止外汇过度流失并维护国际收支平衡。旧制对离境征收航空1000泰铢、陆海500泰铢,后于1986年和1991年相继对陆海及航空旅客实施豁免。此次财政部指示税务局重新评估出境税,旨在落实政府提高资源使用效率、保持财政纪律的政策导向。新法案计划将征税范围扩大至所有国籍的出境旅客,以便政府在未来应对潜在紧急情况时拥有更大的财务灵活性。
【生效时间与罚则】
若法案获通过,将在皇家公报公布之日起180天后生效。草案授权税务官员征收欠税、罚款及附加费,并有权传唤、搜查或扣押相关账户、文件及证据。未按时缴纳税款者,将面临应缴税额两倍的罚款,并按月加收未缴税款1.5%的附加费(不足一月按一月计算)。草案还规定了针对虚假陈述、伪造证据、妨碍公务或不配合税务检查等行为的制裁措施,部分违规行为可能处以行政罚款。
目前,泰国税务局正接受公众意见至2026年10月29日。所有提议的税率、豁免条款及征收安排均将走完立法程序,现阶段泰国并未实际征收此项新出境税。
(来源:The Nation Editorial Team)