
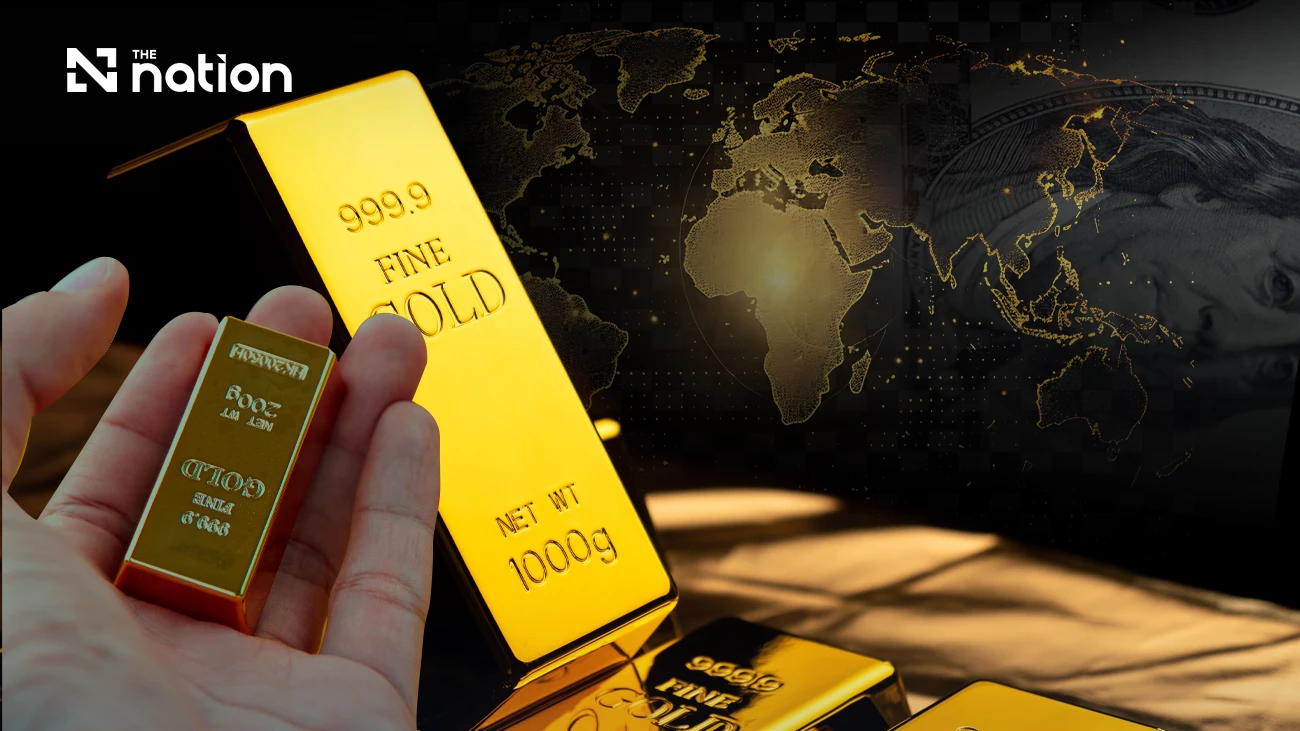
老挝、印度尼西亚和中国等黄金生产国正通过国内精炼、出口管制和建立国家储备等方式,试图将更多产量留在国内。这一转变可能收紧国际市场的黄金供应,并在长期内支撑金价。《日经亚洲》将这一趋势描述为日益增长的资源民族主义,即矿产国试图将矿产开采产生的更多财富留在本国。对美元的信心减弱进一步增加了各国积累黄金的动力。
伦敦和纽约仍是主要的黄金交易中心,但生产重心正日益向新兴市场转移。更多的国内囤积和出口限制可能导致国际买家可获得的黄金数量减少。
金价上涨推高矿业国博弈筹码
金价飙升提高了生产国地下矿产资源的估值。伦敦黄金现货价于2008年首次突破每金衡盎司1000美元,2020年突破2000美元,并于2026年1月创下每金衡盎司5500美元以上的历史新高。随后价格有所回落,但仍维持在4000美元上方。
过去30年间,随着投资需求的增长以及中国和新兴市场国家为增加储备而大量购入,金价累计上涨约12倍。
拥有黄金储量的发展中国家正在质疑,为何自己主要只能获得出售原矿的收益,而精炼、交易及大部分附加值却流向海外。
在缺乏精炼能力的国家,部分黄金原矿被走私至境外,据信其售价远低于市场公允价值。将加工环节留在国内,有助于生产国捕获更多的经济红利。
老挝打造国内黄金市场
老挝正致力于提升精炼能力并建立国内金条市场,以使本地开采的黄金价值更多留存国内。老挝总理宋赛·西潘敦于2026年9月初表示,发展黄金产业是夯实国家经济基础的优先事项。
老挝有望脱离联合国最不发达国家行列,但其收入水平仍低于泰国等邻国。政府将黄金储量视为国家财富的又一潜在来源。
据世界黄金协会和研究咨询公司Metals Focus数据,老挝2025年黄金矿产量约12吨,位居亚洲第六。老挝当局估计,其国内地下黄金储量在500至1000吨之间。
历史上,老挝大部分黄金通过官方和地下渠道以原矿形式流出境外。政府的新战略旨在实现本地开采黄金的国内精炼。
2024年,老挝政府联合本土企业设立了老挝金条银行,以助力国内贵金属市场发展。该银行职能包括扩充精炼产能,并为民众提供可信的黄金买卖平台以保值储蓄。
老挝金条银行也是提高黄金在本国外汇储备中占比举措的一部分。2026年1月,该银行与日本金条市场协会签署谅解备忘录,以借鉴日本在成熟贵金属市场建设方面的经验。
印尼征收出口税,中国扩充储备
印尼已对黄金出口征收高达15%的税费,而中国正在扩充黄金储备,两国均致力于将更多黄金留在国内。作为全球第十大生产国,印尼年开采量超100吨,但国内供应仍无法满足日益增长的投资需求。
作为全球最大的黄金生产国,中国年开采量超380吨,约占全球总产量的十分之一,同时也是主要进口国。限制黄金出境有助于将供应保留在国民经济体内。
中国人民银行于2026年8月将其黄金储备增加约20吨,实现连续22个月净购买。《日经亚洲》指出,这是自1999年12月可比记录开始以来的最长连续购买期。
马达加斯加央行也在购入本国生产的黄金以增加储备并减少资本外流。
全球第六大黄金生产国加纳于2026年7月与世界黄金协会签署谅解备忘录,以打击非法采矿并强化黄金供应链。该协议旨在帮助该国及其社区从矿产资源中获取更多利益。
对美元的担忧与美国利率政策使金价走势分化
对过度依赖美元的忧虑促使各国囤积黄金,而较高的美国利率则在短期内对金价构成压力。针对与美国存在矛盾国家的制裁导致美元计价资产被冻结,这暴露出将储备过度集中于单一美元货币的风险。
澳新银行日本外汇与商品销售总监Geullim Yum表示,市场对以美元为中心金融体系的审查日益增多,凸显了黄金作为不受单一国家政策制约资产的重要性。
央行降低美元依赖的努力,加之生产国将更多金属及加工附加值留在国内的决心,有望强化黄金作为储备资产的地位,并支撑长期需求。
尽管如此,短期内黄金价格仍面临美国利率的下行压力。9月28日,该金属现货交易价约为每金衡盎司4110美元,较8月下旬近4700美元的高点下跌约12%。
美联储发布FOMC声明
Metals Focus新加坡办事处董事总经理Nikos Kavalis表示,生产国保留更多黄金的努力将影响国际主要精炼商获取原材料的能力。《日经亚洲》的报道指出,这些政策若被广泛采纳,收紧全球供应将成为未来推高金价的又一压力源。
来源:日经亚洲 记者:苏林·贾尼皮塔亚