
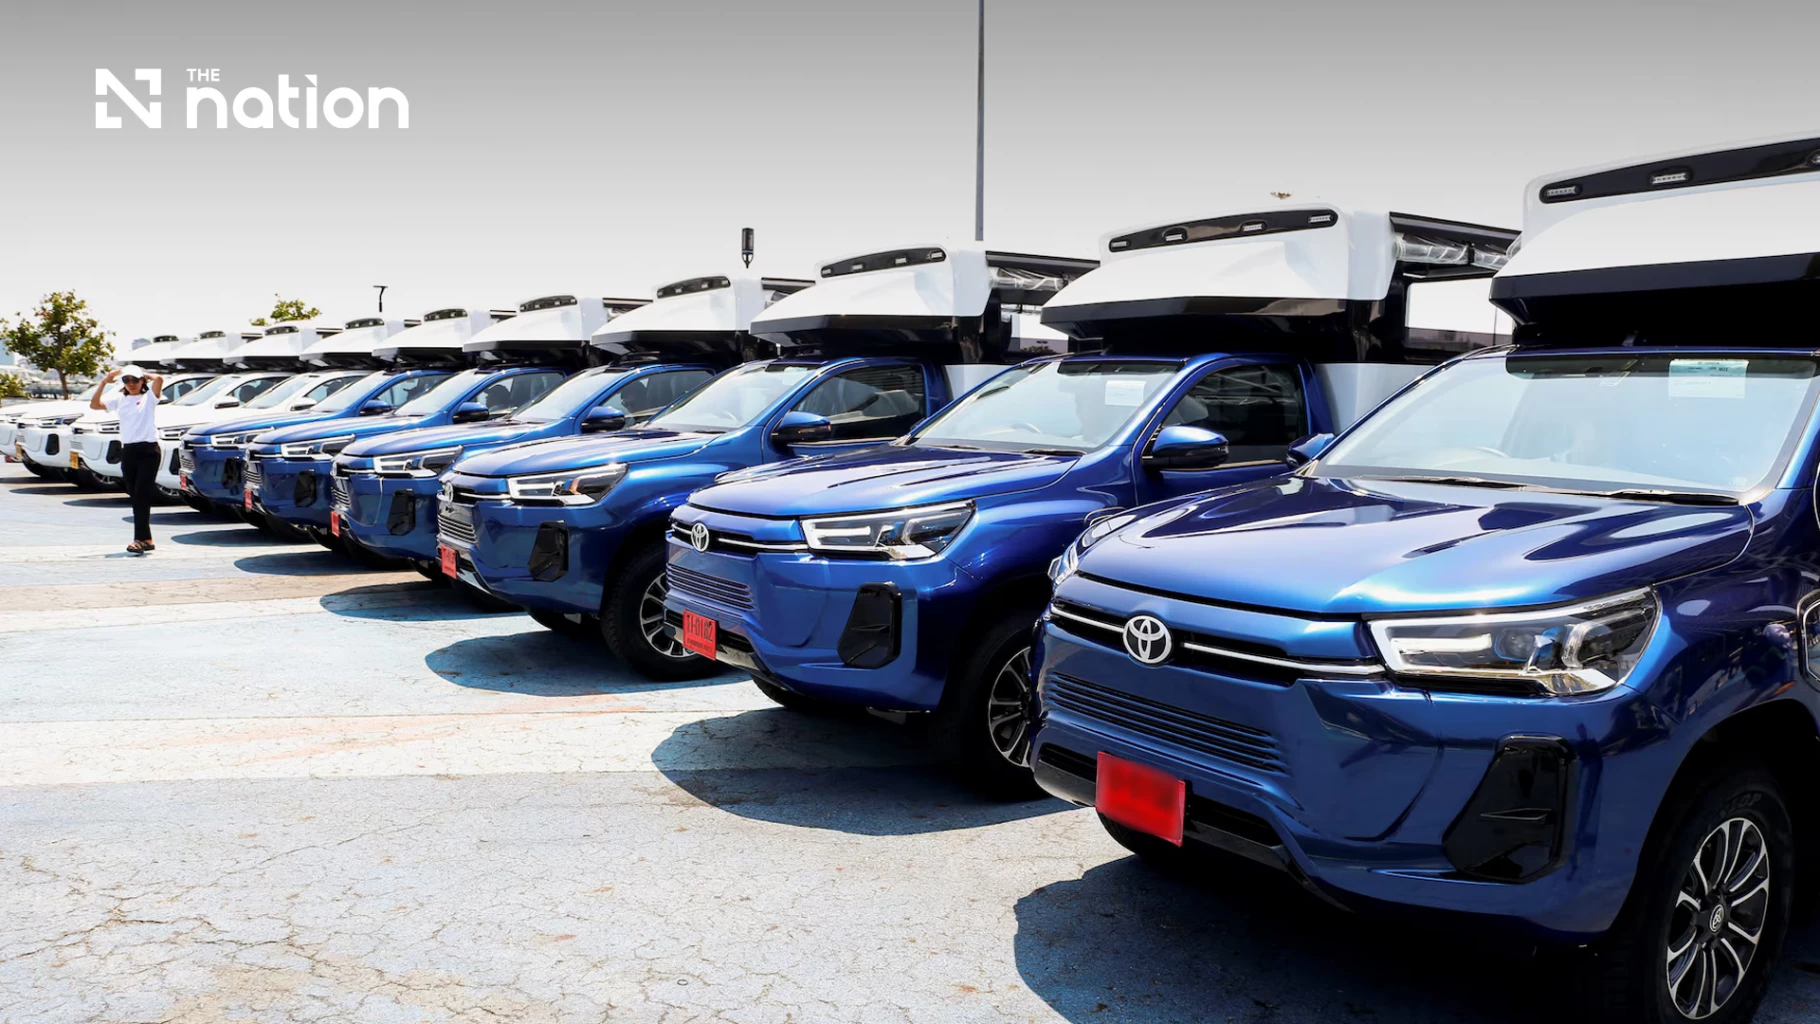
泰国税务局已起草电动皮卡税收规则修正案,旨在解决关键本地制造组件术语不一致的问题,同时保留现有的电池和本地含量时间表。
据财政部消息人士透露,该草案将修订2025年11月25日发布的关于电动皮卡标准、条件和规范的通告。草案拟将国内生产所需的关键组件列表中的“PCU逆变器”(PCU Inverter)替换为“集成逆变器”(Integrated Inverter)。
**统一电动汽车与混合动力汽车术语**
此次提议的变更旨在解决EV3和EV3.5计划中使用的组件术语,与税务局针对混合动力电动汽车(HEV)和插电式混合动力电动汽车(PHEV)通告中使用的术语之间的不匹配问题。目前,混合动力和插电式混合动力汽车的相关通告已使用“集成逆变器”这一名称。名称上的差异给本地组件要求的实际执行带来了困难。此次修正案将使相关通告中的术语保持一致,同时不改变现有电动皮卡规则中的五大组件清单及实施时间表。
**三种本地生产途径**
参与EV3或EV3.5计划的电动皮卡制造商必须在国内生产车辆,并使用本地制造的电池或组件,才能享受适用的消费税待遇。根据在泰国进行的电池生产程度,参与者可通过以下三种途径之一满足条件:
1. **电池电芯途径**:要求自2026年1月1日起,电池需在泰国国内以电芯级别制造。此条件在草案中保持不变。
2. **电池模组途径**:要求自2026年1月1日起使用本地制造的模组。草案将把自2030年1月1日起所需的本地生产组件更名为“集成逆变器”,取代“PCU逆变器”。自2035年1月1日起,遵循此途径的制造商还必须使用指定五大组件清单中的至少一种本地制造组件。
3. **电池包组装途径**:要求自2026年1月1日起在国内组装电池包。同样的逆变器名称变更也将适用于其自2030年1月1日起的本地生产要求。自2035年1月1日起,遵循此途径的制造商必须使用五大组件清单中的两种本地制造组件,而模组途径仅需一种。
这五大组件分别为:牵引电机、减速齿轮、纯电动汽车空调压缩机、电池管理系统(BMS)以及驱动控制单元(DCU)。草案既不增加也不删除该清单中的任何组件,并保留了现有的截止日期。
**车辆限制与法律资格**
此次修正案涉及现有通告的第5条,涵盖2022年3月21日通告下的EV3参与者以及2023年12月28日通告下的EV3.5参与者。符合资格的电动皮卡其总重量(包括载重)不得超过4,000公斤。适用的消费税税率依据《2017年规定消费税率部长条例》(B.E. 2560)附表第06.03类第(9)项下的(a)子项,并经《第23号部长条例》(B.E. 2565,2022年)修订后的规定执行。
**非EV3和EV3.5企业的条件**
现有通告也为EV3和EV3.5之外的电动皮卡制造商和进口商提供了享受相同消费税率的途径。在2026年1月1日至2029年12月31日期间,该途径下的电池要求允许使用在泰国制造或组装的电池。自2030年1月1日起,符合资格的车辆必须使用在泰国国内以模组级别或以上制造的电池。
**电动车委员会决策背景**
该草案源于内阁对2026年9月10日举行的国家电动汽车政策委员会2026年首次会议报告的认可。在那次会议上,委员会批准了EV3和EV3.5条件的变更,包括修改组件名称,并指示税务局在其法律和监管权限范围内采取必要措施。委员会 stated 的目标是提高两个计划的有效性,并增强泰国电动汽车及关键零部件产业的竞争力。这些变更还旨在改善政府预算管理,同时支持该国汽车及零部件产业向环保车辆的转型。
来源:Thansettakij [https://www.thansettakij.com/economy/673300]
《The Nation》编辑团队