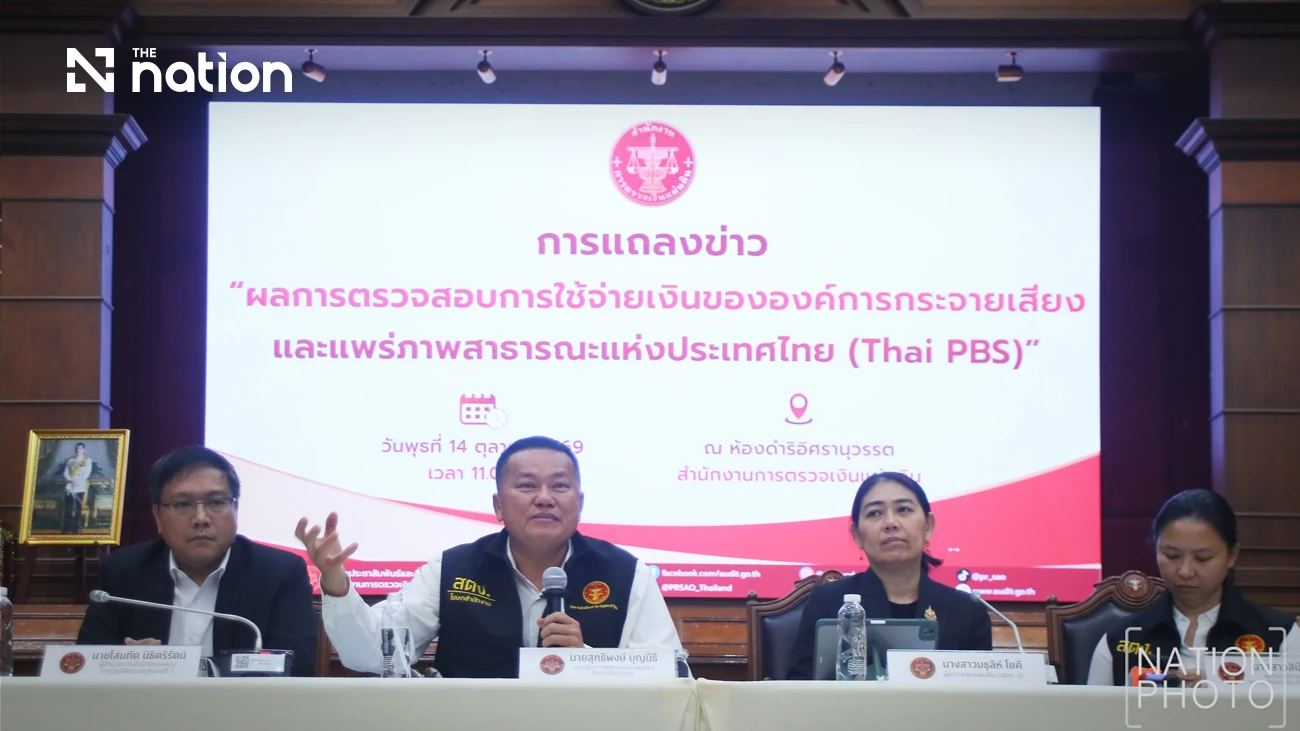
泰国国家审计署在对泰媒公共广播服务进行的六至七个月调查后,发现其采购、支出和运营管理存在薄弱环节。副审计长素提蓬说,审计工作源于内部投诉,涉及支出、采购、高级管理人员使用组织资产以及管理效能等指控,审计结果是对审计发现的报告,而非两个机构之间的争议。审计署说,调查于1月26日启动,起因是收到泰媒内部投诉,指称存在不符合法律、法规和政府程序的支出;审计署分别安排团队检查采购、组织绩效以及涉及个别官员的指定采购,若发现可能涉及腐败或不当行为的证据,将移交泰国国家反腐败委员会进一步处理。审计署于10月2日发布组织绩效和效率审计报告,随后于10月9日发布采购合规报告;关于个别官员在指定采购中可能承担责任的部分报告仍在处理。审计发现,泰媒公共广播服务年度预算超过20亿泰铢,其中约一半用于媒体内容的采购和制作。部分关键绩效指标频繁调整,难以进行持续比较;一些负责节目制作和采购的内部单位未达目标;被终止的项目未系统分析失败原因;有些情况下,组织修改绩效指标而非解决底层问题。审计署认为,泰媒通过在线优先内容和谷歌分析收集的观众行为数据未有效用于内容规划,通过泰媒会员系统收集的数据尚未充分整合,因此建议设定更清晰组织目标、采用可进行年度比较的一致指标,并在内容决策中更好整合受众数据。审计还发现,预算管理与规划系统、广播管理系统等内部系统无法完整反映组织运营情况。预算管理与规划系统无法充分比较实际绩效与计划,也无法清晰显示组织层面指标;项目监测更关注计划预算是否使用超过80%,而非支出是否产生预期产出和结果。节目档案分散存储于不同部门,未通过中央数据库管理;广播管理系统主要用于电视节目,未完全覆盖在线渠道分发内容。对于在线优先内容,审计署认为谷歌分析的活跃用户数不能直接显示特定目标受众是否消费特定类型内容;外购节目评估和外部评估机构选择也缺乏书面标准。受众调查在受访者表示未观看节目时停止访问,因而无法收集潜在观众未观看的原因。审计建议开发中央数据管理系统,改进预算管理和广播管理系统,并建立社会影响评估标准、收集更深入受众反馈。在节目制作合同方面,审计人员检查了2017年至2025年以特定采购方式制作外购新闻节目的合同,发现合同同时包含制作服务和设备,例如摄像机,且未评估节目收视率。审计人员认为,该采购安排可能不符合公共采购和物资管理法,并可能导致泰媒损失;审计署将继续审查与采购程序相关的责任。在支付方面,审计检查了2023年至2025年支付给主持人、节目主持人、嘉宾和贡献者的款项,发现泰媒没有针对这些支付设定费率和条件的专门正式规定。内部审计指南和临时委托支出限额在2024年9月20日新的财务、会计和预算规定生效后,不能作为相关支付依据。审计署认为,2025年的支付缺乏新财政框架所需的规则、程序和条件,也不符合财政纪律要求;审计长已建议追究涉及人员责任,但审计发现本身不构成刑事定罪。审计署还正在单独审查泰媒高管使用公用车的情况,发现泰媒虽有与职位挂钩的交通津贴规则,但缺乏中央或共用车辆使用的明确管理规定,导致一些领取车辆相关津贴的高管同时使用组织车辆。审计委员会已完成对车辆问题的审议,相关结果预计下周提交审计长签字并正式发送给泰媒。审计长说,审计过程中允许相关人员对审计意见作出说明和回应;若发现缺陷,被审计机构可被要求纠正、赔偿损失或采取纪律处分,如出现腐败迹象,将移交有关反腐机构处理。