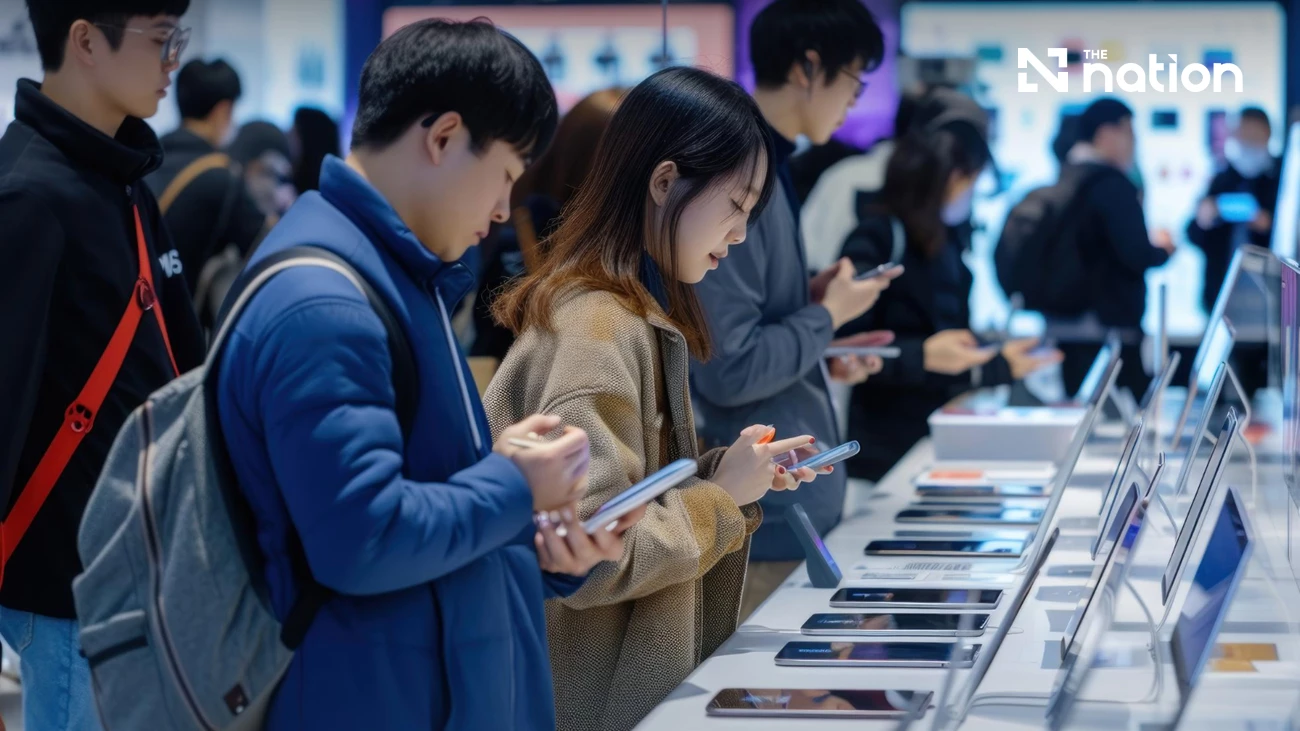
2026年第三季度,全球智能手机出货量同比下降20%,创2012年以来最弱第三季度表现。受AI驱动内存芯片短缺、存储元件成本上涨和供应紧张影响,厂商被迫削减出货并优先推出利润率更高的设备。Counterpoint Research初步估算称,AI基础设施项目正占用更多芯片供应,推动整个电子行业生产成本上升,并加剧智能手机厂商对内存元件的争夺。厂商通过提高售价、减少出货数量以及将产品重心转向高端机型应对压力,因为高端机型利润空间更大,且消费者对价格上涨的承受能力相对更强。Counterpoint Research高级分析师Shilpi Jain表示,价格抬升正在改变消费行为,消费者正在延长现有智能手机的使用周期,并越来越多考虑翻新机或更具性价比的机型。入门级和中端市场压力尤为明显,这些区间消费者对价格变化更敏感。Counterpoint称,随着存储短缺持续,高端机型与价格敏感型消费区间之间的差距持续扩大,已成为当前市场的主要特征之一。第三季度,三星电子继续位居全球最大智能手机供应商,但出货量同比下降3%,市场份额为23%。三星受益Galaxy A系列中端机型元件供应相对平稳,以及Galaxy Z Fold8等折叠屏产品初始需求强劲。Counterpoint称,三星更加注重提高平均售价并强化高端产品组合,有助于在整体出货量下降背景下支撑收入。苹果全球市场份额升至22%,首次在第三季度突破20%,但出货量同样同比下降。Counterpoint称,iPhone 18系列缺少标准版导致上市期间进入销售渠道的终端数量少于iPhone 17全阵容时期。不过,iPhone 18 Pro机型在包括中国、印度在内的市场取得了强于前代产品的新品首发表现。中国品牌厂商面临更大降幅。OPPO和vivo出货量同比均下降超过20%,小米下降超过30%。小米市场降至10%,原因是减少低价机敞口并在部分海外市场收缩业务,以避免利润不足或亏损的销售;同时,小米正加强在中国市场高端和次高端类别的布局。2026年剩余时间市场仍充满挑战。由于内存元件持续紧缺,手机厂商预计将继续限制产能、减少低利润率机型并集中资源发展高端产品。Counterpoint此前警告,全球内存短缺可能持续至2027年,供应短缺正日益成为比消费需求更大的限制。价格敏感型消费者预计受影响最大,其将面临更高手机售价和更少低价选择。这轮下行表明,AI基础设施快速扩张的影响已超出数据中心,内存芯片竞争正传导至全球消费电子市场的生产决策和价格形成。