
泰国央行(BOT)承诺全面改革国家信贷基础设施,以释放对中小企业(SME)和信贷不足借款人的银行贷款。
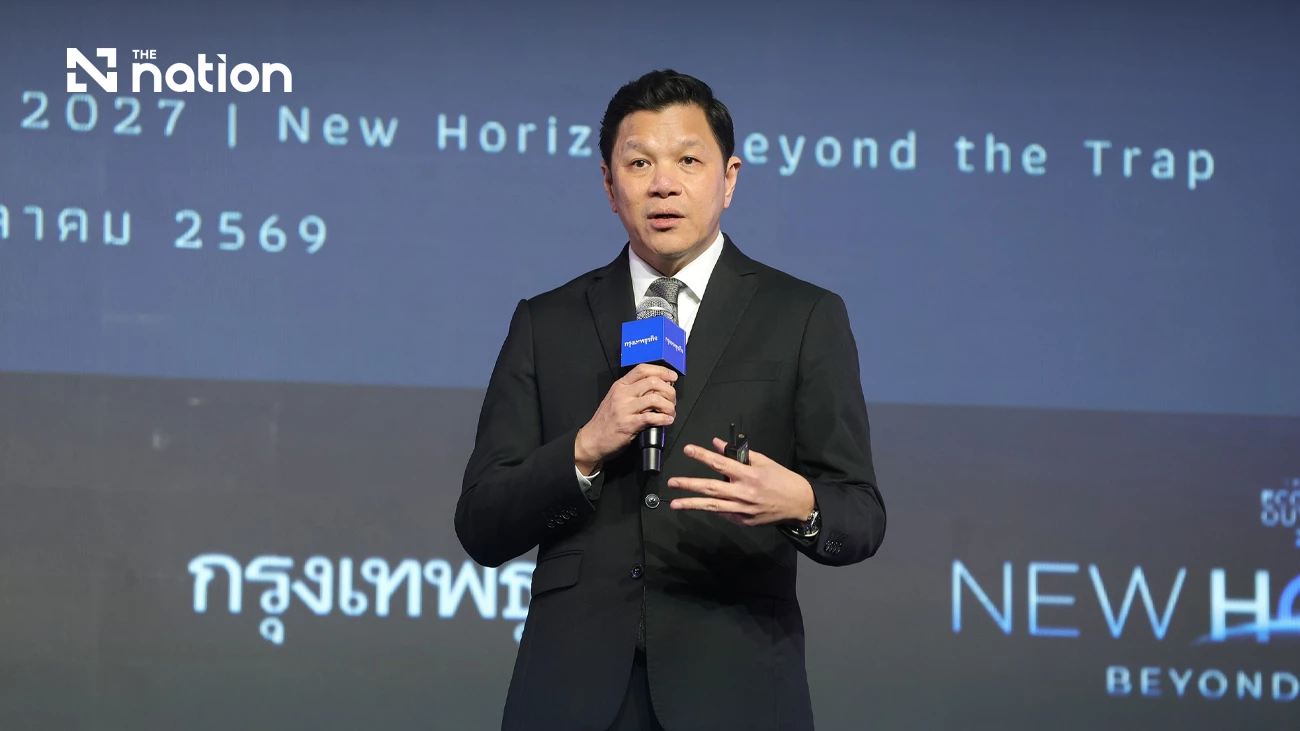
周四(10月8日),在曼谷由 Krungthep Turakij 组织的 Thailand Economic Outlook 2027 论坛上,泰国央行行长 Vitai Ratanakorn 宣布了一套三部分框架,旨在解决成本、风险和信息缺口问题。
Vitai 表示,该计划旨在每年带来 1000 亿泰铢的新增贷款;如果成功,将拥有“很高机会”扭转连续 16 个季度中小企业信贷收缩的局面。
他强调,仅靠货币政策无法解决这些深层问题。他指出,政策利率无论降得多,都可以广泛支持经济,但不能修复那些持续拖累增长的“粘性”问题。
尽管泰国宏观经济背景比最初担心的更有韧性——2026 年 GDP 增长预计约 2.3%,出口预计增长 17% 至 18%——但复苏仍呈明显“K 型”。AI 相关出口增长近 40%,但这些收益的 82% 集中在 80 家头部出口商中;更广泛的国内消费则受到家庭和企业收入分化制约。
中小企业占泰国所有企业的 99.5%,雇用 1360 万人,接近劳动力总数的 70%,并贡献约 35% 的 GDP。然而,疫情后中小企业复苏明显落后于大型企业。中小企业不良贷款率为 9.5%,而大型企业约为 2%。
泰国央行 Puey Ungphakorn 经济研究所(PIER)的研究显示,即便表现最好的 30% 中小企业中,也只有 21% 能够获得正规信贷,而大型企业为 63%。因此,34% 的中小企业依赖亲友或非正规贷款人。研究还凸显了正规信贷渠道的重要性:获得银行贷款的初创企业五年存活率为 87% 至 93%,而没有获得贷款的企业约为 70%。
不过,Vitai 强调,信贷并非万能药。对于占中小企业总数 38%、既有盈利又在增长的企业,应给予充分支持;但对于面临结构性转型的企业,例如传统商户与电商平台竞争,需要在获得金融支持的同时调整商业模式。
央行策略针对三大系统性摩擦:
降低融资成本:泰国央行将降低身份核验和征信成本。根据已批准、将在两到三个月内生效的规定,数据所有者每年可获得两次免费征信查询。
通过“信用增级”缓释风险:泰国央行将在 2027 年初之前,将试点信用担保机制转为常设的五年框架。该方案资金来自商业银行对金融机构发展基金的出资,而非财政支出,使用“不花一分公共资金”的模式。
克服信息不对称:一个替代数据交换平台将利用国家数字身份(NDID)和 ITMX 银行间网络,汇集政府、公用事业和银行交易记录,使没有传统工资单的自由职业者、摊贩和线上卖家能够证明自身信用资质。
此外,中央数字信贷门户将于 2026 年 12 月上线,允许借款人利用现有抵押品向多家贷款机构申请竞争性再融资报价。
实施时间表显示,改革措施将在未来一年推出:每年两次免费征信查询将在两到三个月内开始,信贷门户将于 2026 年 12 月首次上线。2027 年第一季度,门户将扩展,同时“信用增级”担保机制转为常设运行。替代数据交换平台计划在 2027 年中期至晚期完成。
央行策略的核心前提是,更好的数据共享和共同风险管理能够降低具备可行性但银行服务不足的企业的借贷成本。最终成功将取决于跨机构无缝合作,以及银行是否利用新的风险分担机制扩大真实净贷款,而不是简单对现有投资组合进行再融资。
作者:Nongluck Ajanapanya。Nongluck 是资深经济记者,报道泰国及东南亚驱动增长的宏观经济、房地产和企业投资战略。