
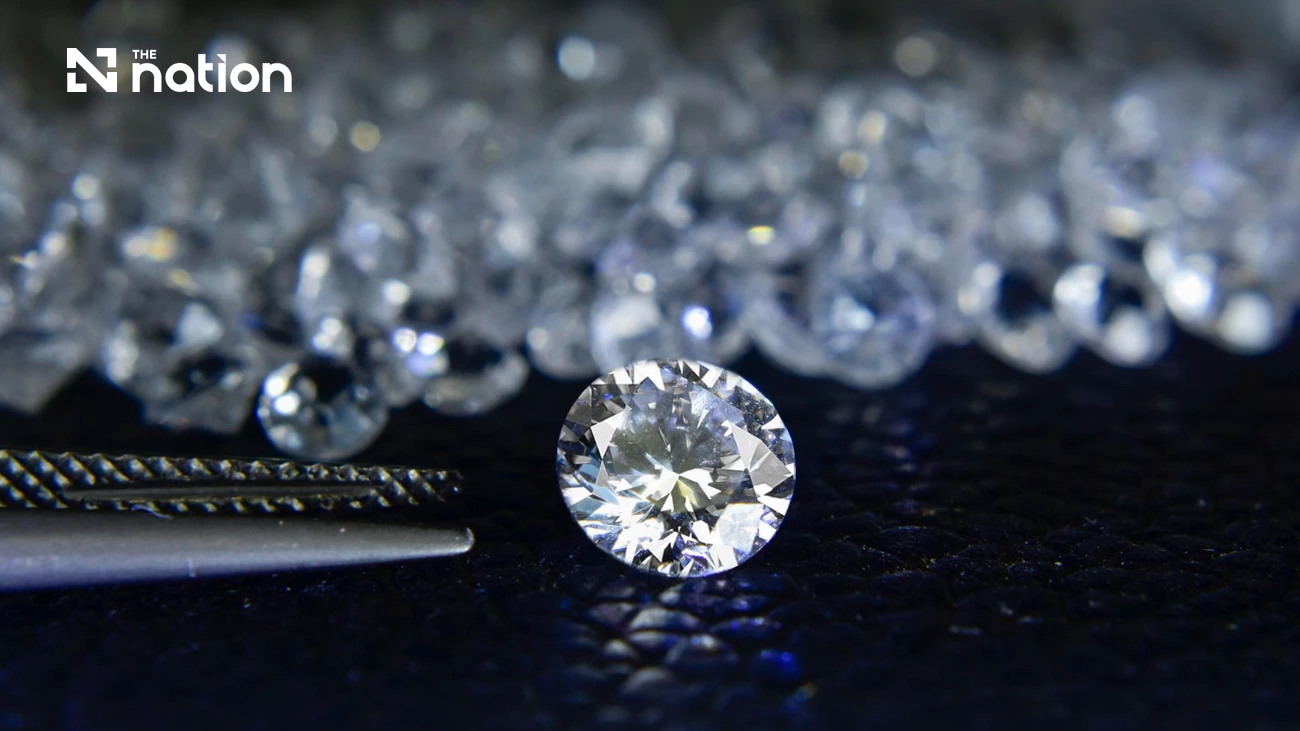
预计泰国珠宝行业今年将继续扩张,出口额有望增长约10%。在争取巩固其全球宝石枢纽地位的同时,泰国正为更严格的国际标准及潜在的美国关税压力做好准备。
泰国宝石与珠宝研究所(公共组织,简称GIT)主任Sumeth Prasongpongchai表示,包含黄金在内的出口价值已上升约20.02%,而不含黄金的出口额约为90亿美元。
出口价值的部分增长由原材料价格上涨推动,同时多国企业与买家已调整策略以管控风险并保值资产。
泰国制造商也开始重塑产品组合以控制成本,并更好地匹配消费者的购买力。
平价珠宝与新型宝石市场崛起
展望明年,GIT预计消费者将愈发青睐价格更实惠的珠宝。
在大眾市场,制造商正加大不锈钢的使用比例,同时更具亲民价的彩色宝石需求预计将扩大。
碧玺、橄榄石和绿松石等宝石可为制造商提供开发独特设计与产品故事的机会,助力创造附加价值。
Sumeth表示,泰国最大的优势之一仍在于其作为宝石切割与优化处理中心的地位。
尽管泰国并非业内使用的所有原石的产地,但大量在其他国家开采的宝石仍持续输入该国,经切割、抛光和优化处理后,再出口至海外市场。
泰国日益被认可为枢纽,Sumeth表示,外国经营者来到这里开发产品系列并采购宝石及其他原料。
因此,维持泰国在切割与宝石优化领域的专业技术,将成为该行业未来增长的重要基础,尤其在珍贵宝石板块。
印度竞争加剧施压
印度珠宝业也在快速发展,其在半宝石板块具备优势,导致国际市场竞争加剧。
Sumeth指出,泰国企业因此需加快符合国际标准,尤其是责任珠宝业理事会(RJC)的标准。
RJC标准涵盖生产实践、环境责任、负责任采购及供应链溯源等领域。
GIT亦在推进相关计划,协助泰国中小企业向符合RJC标准的运营方式转型。
泰国珠宝企业多为中小微企业,这意味着合规改造可能涉及厂房运营、环境管理、生产体系及采购流程的调整。
GIT正探讨多种路径,允许已达标企业继续留在国际供应链中,同时逐步向RJC框架靠拢。
Sumeth提议设置约五年的缓冲期,让企业尤其是中小企业有充足时间进行投资与运营升级。
美国关税或影响竞争力
潜在的美国关税是该行业面临的另一重风险。
Sumeth表示,若泰国产品所适用税率与竞争对手国不同,泰国或将面临更大的竞争压力。
平价珠宝与银饰产品的风险尤为突出,因其利润率与消费需求对成本变动更为敏感。
然而,若泰国面临与竞品相当的关税税率,竞争重心将再次回归产品质量与工艺加工,而这正是泰国制造商的优势所在。
行业提供约90万就业岗位
目前泰国珠宝行业约有12.5万名注册经营者。
若将贯穿供应链的劳动力纳入统计——涵盖切割抛光、生产制造、电镀焊接、蜡模雕刻及终端零售等环节——该行业共惠及约80万至90万人。
Sumeth指出,维持泰国的枢纽地位不能仅靠提升出口额。
该国必须在巩固工艺、宝石切割与优化处理优势的同时,向国际标准看齐,并缩小成本劣势。
他表示,这些核心能力将决定在全球贸易环境快速变幻之际,泰国企业能否保持竞争力。
(《民族报》编辑部)