
开发商预计,通过将价值484亿泰铢的资产注入AWR房地产投资信托基金(REIT),可获得约100亿泰铢的净收益,管理层此举旨在平衡降低债务与投资者回报之间的关系。
Asset World Corporation(AWC)预计,将五处优质自有产权物业转入新的房地产投资信托基金,税后筹资规模约320亿泰铢,此举将推动其负债权益比(D/E)从0.9倍降至0.6倍。
首席执行官Wallaipa Traisorat于10月2日(周五)的媒体简报会上证实,AWC的REIT管理人已于9月29日(周二)向泰国证券交易委员会(SEC)提交了AWC生活方式物业房地产投资信托基金(AWR)的注册声明及招股书草案。
开发商计划于2027年初在泰国证券交易所(SET)上市。尽管承认市场存在广泛的不确定性,Wallaipa仍表示对长期机构投资者接受该结构模式充满信心。
资本循环作为增长引擎
AWC将其自身定位为主要“开发引擎”——收购或重新开发资产,提升运营收益率,随后通过其REIT工具将成熟项目货币化。
Wallaipa指出,由于AWC转让的是整栋商业项目而非单个住宅单元,开发利润得以在每年确认。
在解释自有产权的战略必要性时,Wallaipa以“黄金母鸡”作喻并强调:“通常母鸡在头一三年产蛋状况良好,之后便会出现下滑。我们的‘黄金母鸡’能持续产蛋且不断壮大。因为采用自有产权模式,我们无需担心生产力会随时间下降。”
据公司对比数据显示,在六家泰国主要REIT同业中,AWR将是唯一完全自有产权的信托基金。其中两家完全为租赁产权,其余持有49%至77%不等的自有产权资产。
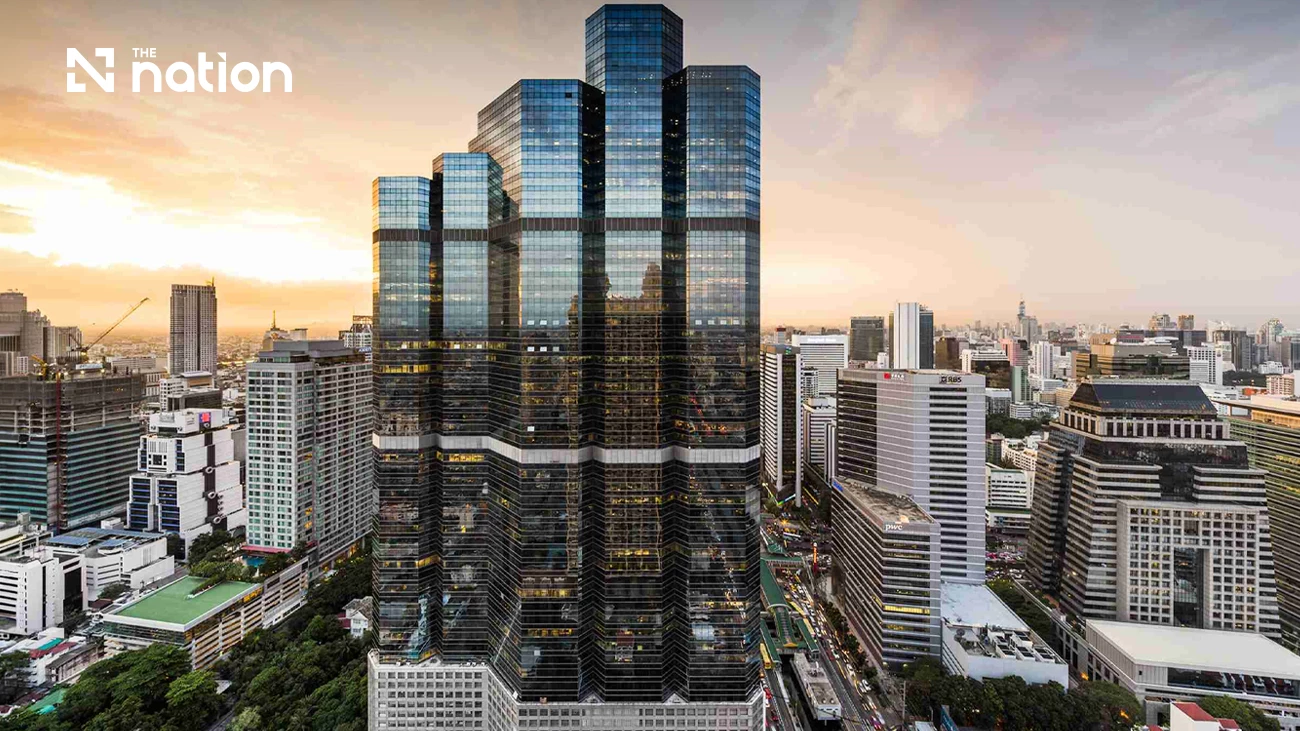
初始投资组合包括提供647个客房的四家高端度假村——坎查纳布里悦榕庄、苏梅岛悦榕庄、苏梅岛梅里亚酒店,以及芭提雅万豪度假酒店和Spa,以及位于曼谷金融区的一座58层办公楼The Empire。
世邦魏理仕(CBRE)和戴德梁行(Cushman & Wakefield)采用保守评估基准,将初始组合估值定为481亿泰铢,账面价值为336亿泰铢,而AWC的总投资价值上限为513.9亿泰铢。
实际转让价值设定为484.5亿泰铢,在保留高达28%的股权投资比例后,AWC预计将录得约100亿泰铢的开发净收益。
估值依赖与酒店业增长趋势
由于AWC已将The Empire按公允价值入账,其250亿泰铢的评估值仅比账面价值高出15亿泰铢的增量收益。
因此,在总计145亿泰铢的估值溢价中,约130亿泰铢依赖于四家以成本计价的酒店物业。
该估值严重依赖酒店盈利预测,而现有度假村的增长已显现放缓迹象。尽管2026年上半年酒店收入激增33%,但大部分增长由2025年7月开业的芭提雅万豪酒店带动。
在其余三家度假村中,收入增长约5%,EBITDA增长率从2024年的约30%放缓至2025年的10%,并在2026年上半年降至5%以下。
在全部五项资产中,AWC报告EBITDA两年增长20%,但The Empire的EBITDA基本持平——从2023年的9.43亿泰铢微增至2025年的9.57亿泰铢。
尽管如此,AWC预测投资组合总EBITDA将从2024年的15.4亿泰铢上升至2028年的27.9亿泰铢,复合年增长率为16%。
去杠杆化与股本回报率
降低杠杆虽能增强资产负债表韧性,但可能对股本回报构成潜在阻力。Wallaipa指出,尽管0.9倍的D/E比率已是泰国房地产行业最低水平之一,但0.6倍的比率更符合国际标准。
募集资金将用于减债和股东分配,但AWC尚未决定初期收益是否会触发除标准40%分红政策之外的特别分红。
然而,管理层承认,超低杠杆可能会稀释股本回报率(ROE)。AWC目前正在调整其五年战略规划,以在财务安全与ROE表现之间取得平衡,依靠持续的管理费、REIT分红份额、开发收益及折旧减少来抵消转让资产现金流的影响。
治理、资产质量与项目管线
初始AWR组合在办公/零售(占租金收入54%)与酒店业(46%)之间分配。
为管理双重角色冲突——AWC同时担任开发商、总承租人和REIT管理人——泰国开泰银行资产管理部门(SCB Asset Management)将担任受托人,在总承租子公司中持有“黄金股”,对关键运营决策(包括酒店品牌变更和年度预算)拥有投票权。
REIT管理人首席执行官Paitoon Wongsasutthikul博士指出,AWC保留的28%股权比例既与持有人利益保持一致,又不会扼杀市场流动性。
至少72%的份额将分配给公众投资者,目标是国内机构与零售参与度超过50%。
展望未来,AWC已筛选出九条包含3100个客房的项目管线,以备未来注入AWR,并享有对另外48个项目的优先认购权,包括曼谷素坤逸法曼酒店和普吉岛丽思卡尔顿酒店。
然而,资产可用性仍受运营成熟度制约:AWC总额达1708亿泰铢的房产组合中,目前仅有23%被归类为稳定运营期,35%正在重新定位,27%处于积极开发阶段。
在上市申请等待SEC最终批准之际,投资者将密切关注AWC的资本循环模式能否在扩张总资产规模至2030年宏伟目标3000亿泰铢的过程中,持续保持盈利势头。
作者:Nongluck Ajanapanya(资深经济新闻记者,专注报道驱动泰国及东南亚宏观经济增长的宏观经济、房地产与企业投资策略。)