
随着中国产能溢出效应蔓延至东盟,新加坡“未来中国论坛”的经济学家警告称,本土制造商正面临结构性危机。
随着中国制造商加速向电池、太阳能板和电动汽车领域深耕,在近期举行的“未来中国全球论坛”上,与会经济学家描绘的图景比“无缝工业胜利”的常规叙事更为复杂,这对泰国自身的制造业基础具有深远影响。
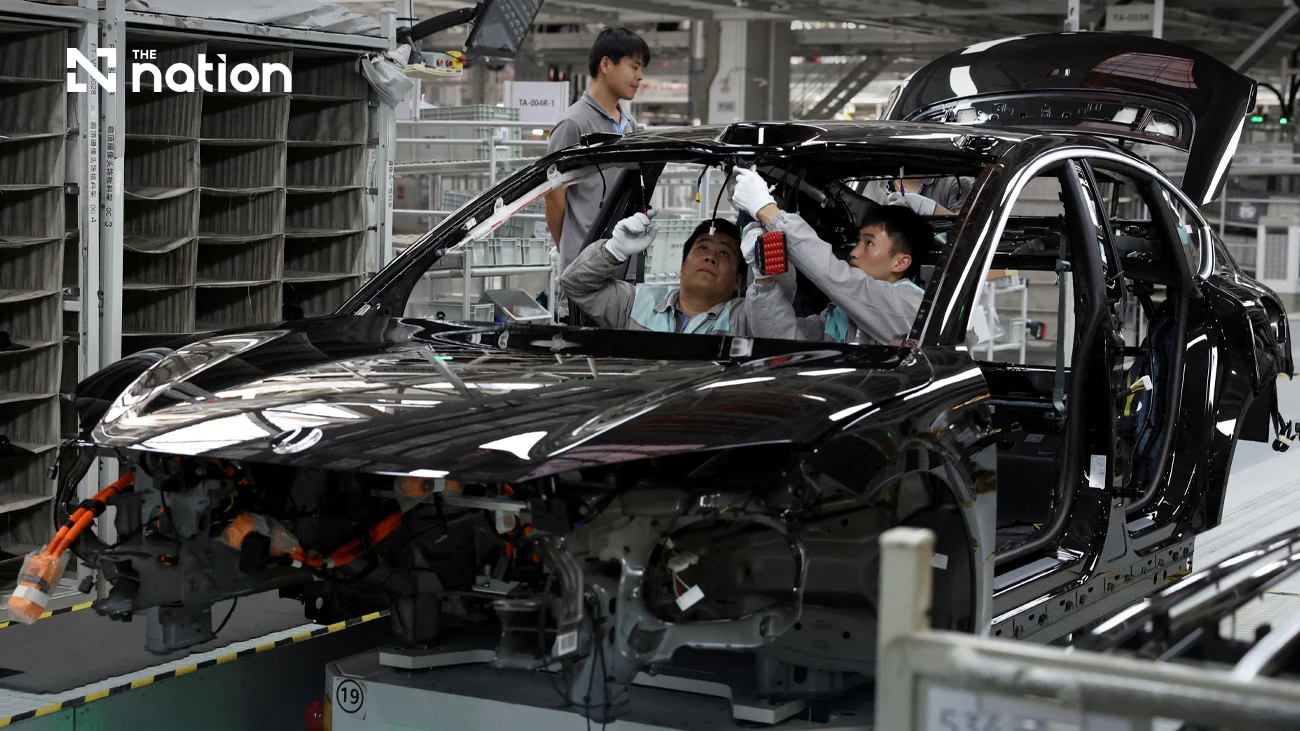
在中国经济转型与产业升级专题小组讨论中,中国银行业协会前首席信息官高锋指出,今年经济数据呈现出显著背离:上半年高技术制造业增长13.3%,而零售消费仅微增1.3%。他坦言,这一差距背后是光伏面板、锂电池等行业的严重产能过剩,中国企业建成的产能已远超国内市场消化能力。
这种产能压力并未局限于中国境内。在同一论坛的另一场讨论中,新加坡ISEAS-尤索夫伊斯兰研究所资深研究员史蒂芬·奥尔森给出了更直白的判断。他指出,原本会流向美国的工业过剩产能,如今正越来越多地出现在马来西亚、印度尼西亚及其他地区国家。他警告,巨大的价格优势正对国内竞争对手造成巨大压力,东盟部分地区工厂已因此倒闭。
【升级迅速,转型缓慢】
北京大学范刚教授认为,这一动态的根源在于中国真实的产业转型,且产业升级速度已跑在向内需消费转型的前面。他表示:“产业升级我们做得很好,但经济转型仍在推进中。”中国制造业已摆脱对廉价劳动力的依赖,生产率提升带动成本全面下降。他解释,降价是效率提升的副产品,而非刻意打压对手的策略。
出口是这一转变的最直接体现。范刚指出,中国去年出口额突破1万亿美元,预计还将增长。在国内投资和消费相对疲弱的背景下,这种快慢分化被部分经济学家称为“K型”经济格局。第一光资本管理合伙人、前阿里巴巴主席张勇补充指出,中国大量国民储蓄沉淀在企业账户而非居民账户,企业因国内高回报机会不足而选择持有现金。加之房地产市场仍在消化债务包袱,中国企业愈发向海外寻求增长,进一步强化了扩大生产和销售的出海动力。
【结构性转变,而非周期性波动】
Granite Asia资深管理董事符济勋描述了中国企业走向国际市场的模式转变。他表示,自2000年投资中国以来,过去五到七年见证了从纯市场驱动扩张向紧密配合国家五年规划的转变,机器人等细分科技领域的出海也日益活跃。他以深圳外骨骼机器人公司Hypershell为例,指出国内竞争加剧正推动中国企业直接切入西方及其他海外市场。与会专家普遍认为,这并非短暂的出口激增,而是当前经济阶段的结构性特征:高效、资本充足的制造商生产出超出国内市场容量的产品,出口(或在贸易壁垒下转为海外建厂投资)成为关键的泄压阀。
【对泰国的影响】
对泰国政策制定者和制造商而言,影响可谓双刃剑。一方面,推动中国产能溢出的同一股力量,也带动了近年来在泰国工业园愈发可见的中国工厂投资浪潮,为当地带来资本、就业及部分技术转移。另一方面,奥尔森的警告切中要害:若无妥善管理,这股力量可能直接冲击泰国产能与中资在补贴或效率上具备优势的行业形成直接竞争。
奥尔森认为,核心政策挑战不在于广泛限制对华投资,而在于精准区分。他建议需对FDI保持选择性,但强调真正需要警惕的是出口渗透,即成品倾销挤占本地生产商市场,而非在泰国境内设立生产环节(后者通常能带来更持久的本地效益)。他还提醒,政治容忍度存在上限。东南亚多数政府迄今在征收反倾销税方面相对克制,但若本土失业攀升、舆论压力加剧,这种克制恐难以为继,进而可能引发北京的更强硬回应。
【管理转型,而非抗拒】
与会专家均未建议东盟经济体试图将中国产业转型拒之门外,也未认为转型本身构成威胁。范刚从长远角度指出,中国经济基本面方向正确,正从依赖生产率提升的第一阶段,转向更注重资本配置效率与内需的第二阶段。若转型成功,最终将缓解目前区域各国承受的对华出口压力。
(记者:Nongluck Ajanapanya,资深经济记者,深耕泰国及东南亚宏观经济、房地产与企业投资战略报道。)