
新加坡“未来中国”论坛(FutureChina Forum)的与会者敦促东盟经济体(包括泰国)在中美博弈的背景下,在深化对华贸易的同时保持战略自主。
随着中国工厂、资本和游客持续涌入东南亚,近日在新加坡聚集的企业界领袖向该地区政策制定者与企业传递出明确信息:积极多元化、加强互联互通,并抵制在华盛顿与北京之间选边站队的压力。
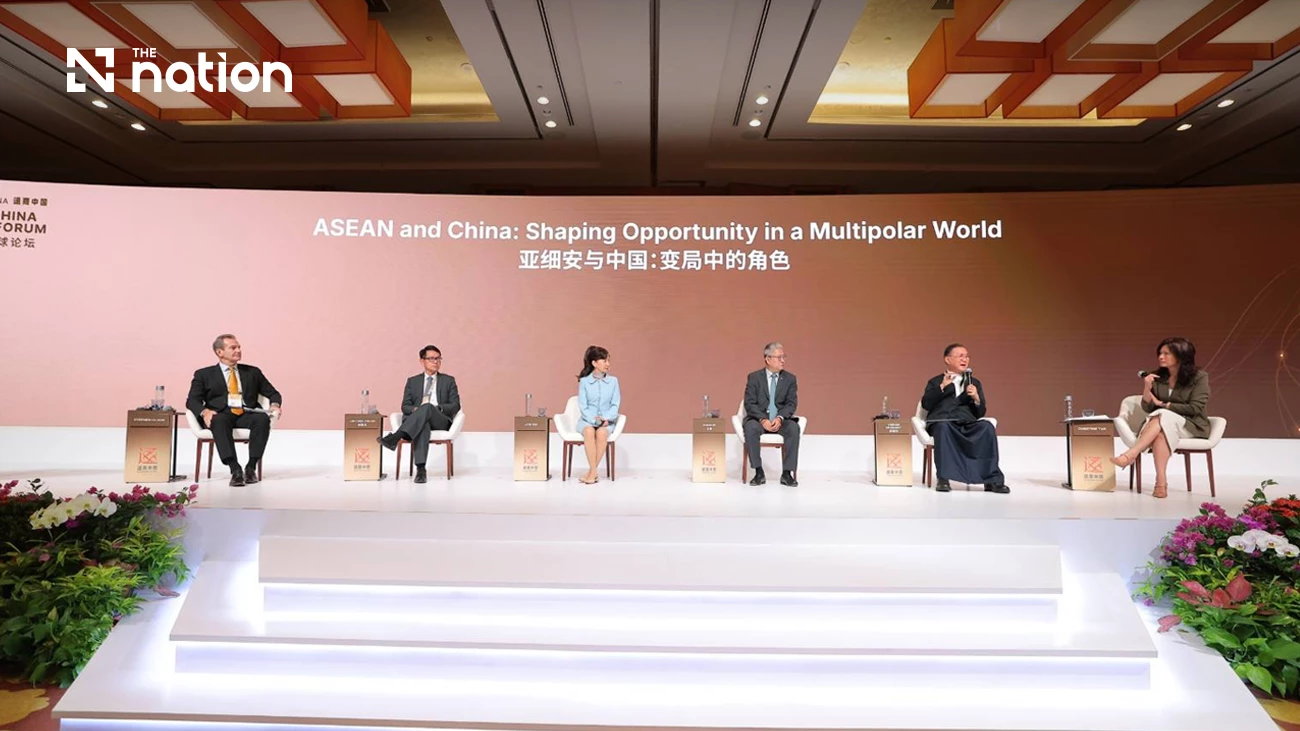
上述建议出现在9月25日(星期五)举行的第17届“未来中国”全球论坛第二天的小组讨论中,本届论坛主题为“东盟与中国:塑造多极世界中的机遇”。
这场为期两天的论坛由非营利组织“中华商会”(Business China)于9月24日至25日组织,汇聚了中国与新加坡的企业高管、官员与学者,在“增强韧性,重建信任”的更大主题下展开交流。
对泰国及其东盟邻国而言,此次讨论提供了一条现实但值得警惕的路径:中国向西向南经济重心转移带来的机遇真实且日益扩大,但过度依赖的风险同样在攀升。
地缘政治作为“棋盘”
新加坡东南亚研究院(ISEAS)访问高级研究员斯蒂芬·奥尔森(Stephen Olson)开场时将东南亚形容为中美争夺影响力的“棋盘”。双方日益使用法律、监管和关税工具将各国拉入自身轨道。
他对区域政府的建议直截了当:“保持定力……积极多元化(以减少)两大强国对你们施加的影响。”
他指出,这应是国家层面的战略,而非东盟集体的战略,并指出当美国施压各国双边谈判关税协议时,东盟未能展现统一立场。
尽管存在摩擦,贸易依然稳健
港口运营商新加坡港务集团(PSA)东北亚区域首席执行官林钦川(Lim Chin Chuan)表示,货运数据讲述了一个比新闻标题更具韧性的故事。
随着制造供应链在更多国家间碎片化,亚洲内部贸易迅速扩张,零部件在生产过程中反复跨境。
他指出,新加坡港口吞吐量去年增长8%,打破了此前连续多年2%至4%的平稳增长,主要受这种“效率较低”但更分散的制造模式推动,该模式最终带来的是更多贸易而非更少。
泰国工厂产能攀升
这一转变最清晰的例证来自泰国阿玛塔集团(AMATA)首席执行官维科姆·克罗马迪特(Vikrom Kromadit),该公司运营着大型工业园。
中国企业在园区投资占比约70%,较此前由美日租户主导的几十年大幅攀升。他表示,中国工厂的成功率已从约70%至80%跃升至98%以上。
他表示,希望将园区内与中国相关的工厂数量从目前的约400家在未来十年内增至2000家,理由是泰国具备成本竞争力、安全性高,且对中方投资者热情友好。
华侨银行(OCBC)大中华区负责人兼首席执行官王可(Wang Ke)表示,该行记录到中国企业拓展东盟的新客户数量增长了50%。
这反映了从简单的工厂搬迁向构建完整制造、分销和服务网络的转变,以充分利用各国优势。
例如,电动汽车的零部件可能在印尼采购,在马来西亚组装,在泰国制造,最终在新加坡销售。
旅游作为桥梁
携程集团(Trip.com Group)首席执行官孙洁(Jane Sun)指出了她称为“三个P”的三大旅行趋势:高端旅游(包括超高端套餐)、与全球活动和娱乐相关的目的性旅行,以及结合商务与周末家庭探亲的“商务休闲游”(bleisure)。
她表示,区域旅游需求同比增长35%至45%。“我们希望借助携程将人们聚集在一起,为旅游行业的小企业创造就业机会。”
风险:产能过剩与中日紧张
讨论并非毫无警示。奥尔森警告称,中国工业产能过剩问题已不再能被美国市场轻易吸收,正日益流向东南亚经济体,冲击本土制造商,并考验各国政府对反倾销措施的耐心。
他建议各国“在选择外资(FDI)时需保持审慎”,并密切监控出口渗透情况。
维科姆提出了另一项担忧:中日之间的军费开支上升及言辞对抗。他还以华盛顿政策的不确定性作为因素,指出其给本已稳定的区域前景蒙上阴影,同时强调东盟本身基本上未受乌克兰或中东冲突的影响。
谁更需要谁?
当被直接问及谁更需要谁时,奥尔森认为“中国更需要东盟”,理由是美国拥有历史更深厚的联盟网络。
林钦川反驳称,鉴于零部件在到达最终市场前需多次跨境,相互依赖已变得过于纠缠而难以割裂。
王可引用贸易数据指出,去年中国-东盟贸易额突破1万亿美元,进出口均强劲增长,双边关系正变得“更加平衡”。
展望2035
与会者对未来十年给出了总体乐观但保持警惕的预期。孙洁总结了该地区的利害关系:“分裂则脆弱,团结则繁荣。”
王可希望中国-东盟关系最终能像东盟内部关系那样紧密,而奥尔森预测将出现“权力动态转变”,反映东盟相对地位更强——但他预计无论白宫由谁主政,中美博弈将持续。
作者:农拉克·阿詹帕尼亚(Nongluck Ajanapanya)
资深经济记者,报道推动泰国及东南亚宏观经济、房地产和企业投资策略增长的最新动态。