
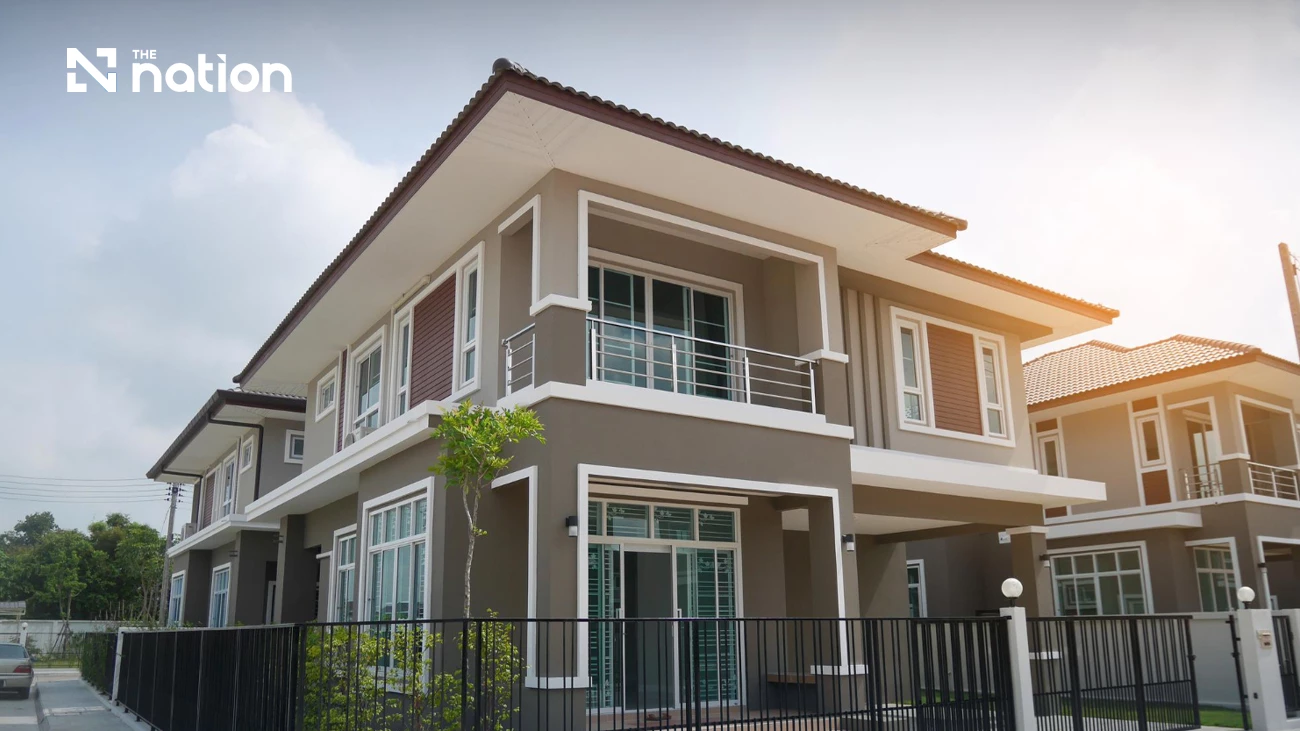
泰国北部房地产市场在触及低点后正显现逐步复苏迹象,但脆弱的购买力与收紧的按揭贷款政策仍持续抑制需求,促使开发商放缓新项目入市步伐。
泰国政府住房银行房地产信息中心(REIC)报告显示,2026年上半年,包括清迈、南奔、清莱、碧差汶府和那空叻差是玛在内的五大北部省份楼市表现仍不均衡,尽管已出现改善信号。
该地区新房供应量约下降9%,反映出开发商策略从激进扩张转向现金流管理与清理未售库存。REIC主任Mana Nimitvanich指出,市场正进入库存管理时代,开发商亟需将现有库存转化为现金。政府措施虽提供一定支撑,但高家庭债务与严格的贷款标准仍是主要制约因素,市场消化积压供应仍需时间。
【清迈去库存或需逾四年】五大省份中清迈复苏迹象最明显,尤其是公寓市场,但郊区低层住宅仍具压力。2026年上半年总供应达12,715单位,同比增12.7%,总值600.91亿泰铢,增16.3%。新供应激增189.4%,新销售额同比增18.5%至57.9亿泰铢,增幅23.4%。公寓销售增49.4%,而楼盘项目增9%。剩余库存11,353单位,同比增12%,月均去化率仅1.8%。照此速度,清迈需约50个月(逾四年)去化剩余库存。公寓需约39个月,楼盘需约55个月。复苏呈现结构性分化,公寓成为最强驱动力。
【清迈向多中心都市转型】增长正从传统市中心向外围蔓延,清迈正发展为拥有多个城市中心的网络型城市。三赛、圣卡姆佩昂、杭东等郊区涌现为配套日益完善的新兴住宅区。公寓市场在内清迈和素贴迈希亚区域表现突出,共售出500套新开盘单位。低层住宅市场方面,三赛成为关注热点,销售同比增62.4%,月均去化率达2.3%,剩余库存预计38个月去化。相比之下,市中心及宣威大学周边的楼盘库存高企,预计去化期在163至380个月之间。
【外籍买家助燃清迈公寓市场】清迈公寓市场的复苏得益于外国需求及寻求都市生活方式的买家。新建公寓过户量在单位数上增长近50%,金额上增近80%,显示市场正趋近平衡。高端低层住宅与泳池别墅情况则相反,新供应增加但销售下滑,导致未售库存上升。瞄准此类市场的开发商预计将从加速开盘转向以管理现有库存为主的防守型策略。
【碧差汶销售跳升61.4%但库存仍高】碧差汶复苏迹象更清晰。新供应同比骤降91.4%,新销售增61.4%。总供应达3,577单位,增8.7%,总值145.92亿泰铢,增6.1%。剩余库存仍高6%。月均去化率改善至1.2%,预计去化期从119个月缩短至78个月。市中心表现最强,楼盘单位销售暴增405.9%至86套,月均去化率达3.8%,预计20个月去化。但武里猜宫与纳莱素大学他通区域状况依然疲软,月均去化率仅0.2%至0.3%,库存去化需367至452个月。
【清莱销售改善但库存依然沉重】清莱总供应达3,020单位,增8.6%,总值117.72亿泰铢,增8.9%。开发商削减风险,新供应降43.3%至仅68单位(全为低层住宅)。新销售增22.9%,但剩余库存仍增7.8%至2,843单位。月均去化率仅1%,预计库存需96个月去化。市中心录得87套新销售,湄赛去化率改善至2.3%,预计37个月去化。机场法隆大学区域仍具压力,销售虽稳定但库存庞大,去化率仅0.8%,预计需约120个月。
【南奔去库存速度最快】南奔市场规模小于清迈,但去化数据亮眼。总供应降17.7%至979单位,估值25.5亿泰铢。新供应降73%,新销售降22.4%。尽管销售转弱,剩余库存仍降16.5%至795单位。月均去化率达3.1%,在五大省份中去化期最短,仅需26个月。南奔工业园班玛区域表现尤为出色,月均去化率4%,预计19个月去化。数据显示,控制新供应并维持足够需求有助于小型市场更快实现供需平衡。
【那空叻差是玛停工 销售持续疲软】那空叻差是玛呈现截然不同态势。调查期内无新项目开盘。总供应降22.6%至1,347单位,估值68.58亿泰铢,新销售骤降77%。剩余库存仅微降2.5%至1,239单位。月均去化率降至1.3%,预计库存需69个月去化。他通是楼盘项目表现最佳区域。而Dreamland区域销售暴跌86.2%,去化率仅0.7%,预计需139个月去化。该省局势反映的不仅是新供应短缺,更是本地购买力尚未恢复。
【200至300万泰铢房源仍有需求 但信贷成壁垒】200万至300万泰铢价位的房源持续吸引需求,但按揭融资仍是主要障碍。严格的贷款标准使许多意向买家无法将购房意愿转化为实际过户。REIC建议开发商在销售流程早期与金融机构合作,包括客户预审及预订前完成预批核。开发商也应调整产品组合,以更契合大众购买力的价位。核心问题已从人们是否想买转向意向买家能否获得融资。
【二手住房增长迅猛 增速达新房市场四倍】开发商正面临二手住房市场的激烈竞争,后者扩张速度约为新房市场四倍。低价是其主要优势,在家庭购买力疲弱与信贷收紧背景下,存量房源日益具有吸引力。这一趋势正改变新房市场的竞争格局。开发商的竞争对象不再仅限于同行,还包括以更低门槛提供更高性价比的二手房。对中小开发商而言,打造差异化优势并强化新房项目的价值主张将愈发关键。
来源:曼谷商业新闻
记者:Bussakorn Phusae