
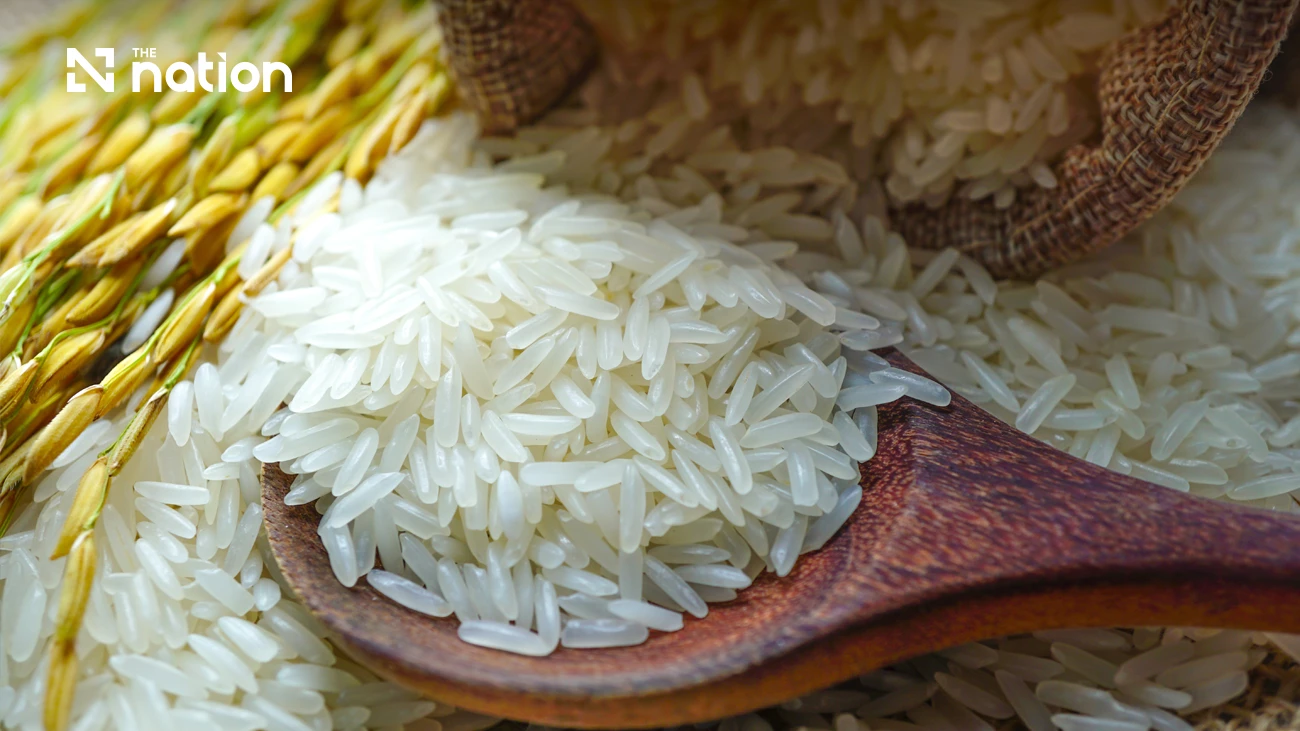
由于单产偏低、生产成本高昂及出口价格居高不下,泰国大米国际竞争力日渐削弱,该国正准备对稻米产业进行重组。据预测,2026年泰国大米出口量将达到650万吨,比商务部对外贸易厅设定的700万吨目标低50万吨。泰国商务部常任秘书蓬蓬·奈亚纳帕空指出,产业发展不能仅局限于扩大出口量,提高生产效率、增加附加值、保障农民获得公平回报和稳定收入同样至关重要。
出口量与收入双双下滑。2026年1月至9月,泰国大米出口量为499万吨,同比下降19.26%;出口收入下降16.84%,至29.62亿美元(约合949亿泰铢),表明价格上涨未能阻止出口量和出口额的下滑。受泰国价格劣势、地缘政治冲突以及进口国需求疲软的影响,出口前景持续受限。与此同时,竞争对手产量扩张、消费模式变化以及国际交易成本的波动进一步加剧了压力。泰国曾于1980年至2011年领跑全球大米出口,年出口量一度达到1000万至1100万吨。目前印度占据领先地位,越南也是主要竞争对手,泰国在价格和数量两方面均面临日益增大的压力。
泰国单产远落后于主要竞争对手。据泰国商务部引用数据,泰国平均大米单产为每公顷2.85吨,相比之下,中国约为7.16吨,越南为6.12吨,印度为4.40吨。中国单产约为泰国的2.5倍,越南和印度每公顷产量则分别约为泰国的2.1倍和1.5倍。较低的单产推高了平均生产成本,使泰国农民在与那些在同等土地面积上产量更高的竞争对手相比时处于劣势。缩小这一差距需要更优良的大米品种、更先进的种植技术以及更高效的土地管理。稻米仍是泰国粮食安全和农村生计的核心支柱,支持着超过460万农户,占农业家庭总数的近60%。其中,东北部约有310万户,北部104万户,中部41万户,南部5.8万户。官方报告称,种植总面积约为1181万公顷,包括979万公顷的主季稻和202万公顷的次季稻。
高价格与竞争对手供应增加加剧竞争。2026年10月,泰国含5%碎米的白米每吨价格比印度大米高出约21%,比越南和巴基斯坦的同类产品高出约12%。这种高溢价使得寻求控制成本的进口商难以采购泰国大米。高价格虽然可以支撑出口收入,但在买家易于更换供应商的市场中会削弱竞争力。因此,维持溢价需要买家认为值得支付额外成本的品质和产品差异化。印度凭借庞大的库存增加大米出口供应,加剧了市场竞争。印度尼西亚扩大国内生产的努力也可能减少其未来的进口需求。汇率波动、地缘政治不确定性和物流成本进一步增加了采购决策和交付难度的复杂性。泰国出口商必须在可靠交货、稳定供应以及满足特定市场需求方面展开竞争,而不仅仅依靠价格。
粮食安全计划联动生产、加工与市场。泰国商务部已与预算局、农业和合作社部以及工业部就粮食安全战略举行会谈,并选定大米作为试点商品。蓬蓬表示,该方法将连接整个行业的生产、加工和营销,将重点转向供应链各环节的协调发展。拟议工作包括开发适合市场需求的大米品种、提高生产力并降低种植成本;同时也涵盖将大米加工成高附加值产品,以及拓展市场和分销渠道以覆盖更多消费者。改革旨在将泰国在稻米质量和声誉方面的既定优势转化为持久的竞争力。维持市场份额需要这些优势得到合理价格、有竞争力的成本和可靠供应的支持。更广泛的目标是将研发与品种改良同种植、加工、营销和出口连接起来,同时确保农民获得更公平、更稳定的回报。来源:Bangkokbiznews,The Nation编辑团队