
泰国央行计划于2026年11月至2027年3月期间推出五项金融措施,其中包括对超过1000万泰铢的现金黄金交易实施管控,并建立针对“先买后付”(BNPL)服务的许可框架。
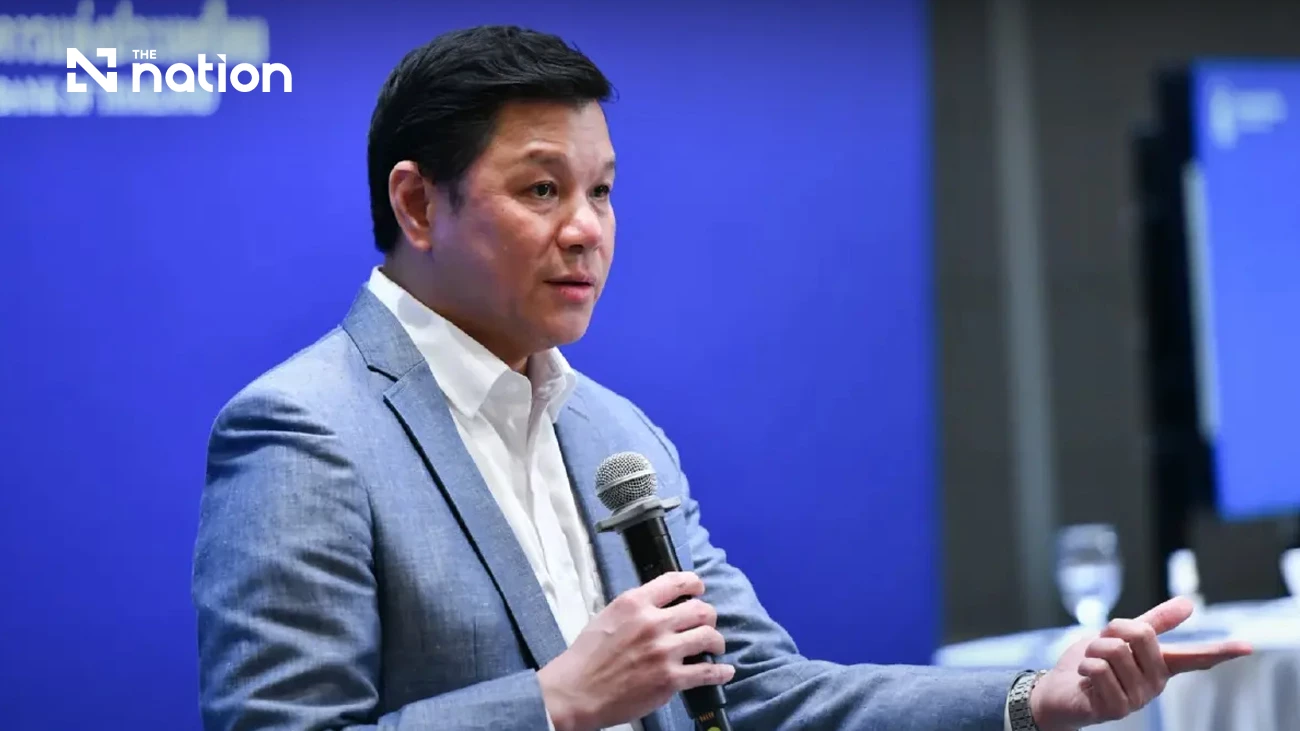
行长维泰·拉塔纳科恩(Vitai Ratanakorn)于2026年10月29日在“回顾年度进展,迈向未来”的行长对话活动中 outlines了上述计划。作为应对风险累积、支持泰国缓慢经济复苏及解决长期结构性问题更广泛战略的一部分,这些措施旨在强化金融体系稳定性。
维泰同时表示,目前1%的政策利率仍是合适的选择,但如果经济活动或通胀走势与预期出现偏差,政策仍有调整空间。
**五大领域监管措施涉及黄金、数字信贷及金融服务**
央行计划在接下来的几个月内陆续公布覆盖五个领域的措施:
1. **现金黄金交易**:预计将于2026年11月公布相关规定,对价值超过1000万泰铢的现金黄金买卖实施管控。
2. **先买后付(BNPL)**:预计于2026年12月出台新的BNPL服务许可框架。拟议规则将涵盖通过数字平台购买商品和服务所使用的信贷,设定20000泰铢的信贷上限、最长6个月的还款期限以及15%的利率上限。
3. **征信查询费用**:预计于2026年12月公布措施,旨在降低征信机构查询费用。
4. **货币兑换业务**:计划于2027年1月发布措施,以提升货币兑换行业的标准。
5. **泰铢挂钩稳定币**:预计于2027年3月公布针对泰铢稳定币的监管规则。
最初预计有七家运营商将申请新的BNPL牌照。此外,泰国央行还计划于2027年1月推出“中小企业信贷门户”,该中央平台旨在连接中小企业与贷款机构。
**2027年议程聚焦家庭债务与中小企业融资**
泰国央行2027年的工作重心将集中在三个方面:应对家庭债务、改善中小企业信贷获取渠道并鼓励竞争,以及加强对各类非银行金融业务的监管。更广泛的监管范围将覆盖贷款机构、支付服务提供商、外汇业务及资产管理公司。维泰指出,随着行业规模扩大、商业模式日趋复杂以及信贷业务大幅扩张,公平对待金融客户成为核心目标。
尽管泰国经济稳定面临的风险仍在可控范围内,但维泰警告称,持续疲软的增长可能导致恶性循环。家庭收入的持续下降将削弱借款人的还款能力,增加不良贷款,并进一步抑制国内购买力。
维泰表示:“泰国央行的职责不是刺激经济,那是政府的责任。”他补充道:“我们的角色是适当支持经济,并解决长期积累的结构性问题。”
**维泰捍卫1%利率但保留审视空间**
维泰将1%的政策利率描述为适合缓慢复苏且通胀低于其他国家的经济环境。货币政策决策应主要反映国内经济状况和通胀水平,而非仅仅基于泰国与其他经济体之间的利率差异。
维泰解释称,泰国的浮动汇率制度有助于经济体适应不断变化的条件,因此泰国外币利率差距仅是政策制定的考量因素之一。然而,维泰承认,若长期将利率维持在海外利率之下,可能导致风险累积。他列举了结构性问题、存款回报率降低以及信贷获取不平等作为关注点。
若经济复苏强劲导致过热及通胀压力,或通胀未能如预期在2027年中期左右下降,泰国央行将准备重新评估其利率立场。维泰警告称,全球油价上涨或政府燃油补贴减少可能导致通胀维持在高位的时间长于预期。
(《民族报》编辑团队)