来自国际货币基金组织(IMF)、新加坡金融管理局(MAS)、欧清银行(Euroclear)、环球银行金融电信协会(Swift)和渣打银行的全球金融领袖呼吁建立共同标准、可信的央行货币和严格保障措施,因为代币化和自主AI交易进入真实市场。
代币化正从试点项目快速进入真实金融市场。随着自主人工智能(AI)代理准备在这一新基础设施上执行交易,银行、市场基础设施和监管领域的领袖警告称,全球金融界必须紧急商定规则和保障措施,以防止市场碎片化。
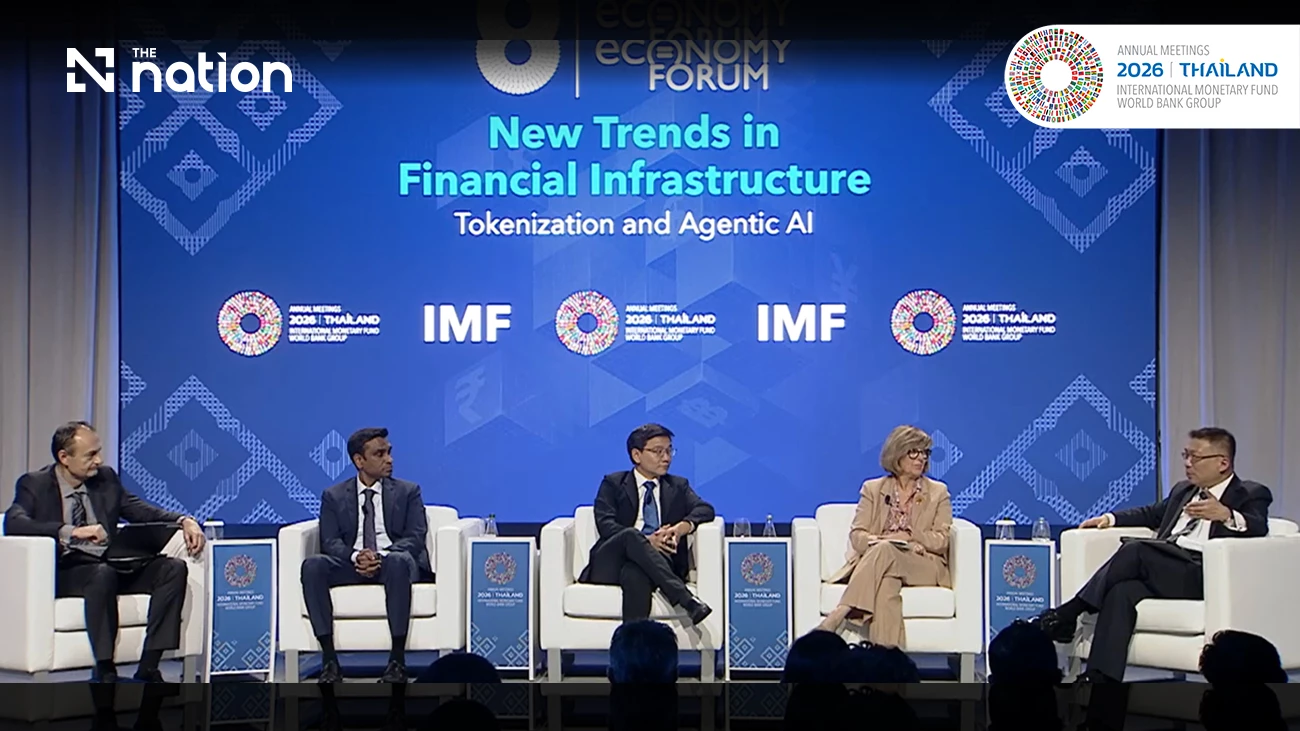
在国际货币基金组织(IMF)新经济论坛会议上,主持本次会议的是IMF货币与资本市场部副主任阿萨纳西奥斯·瓦姆瓦基迪斯(Athanasios Vamvakidis)。他表示,自主数字交易一度听起来像科幻小说,如今正在全球市场中成为现实操作。
代币化市场的潜力
代币化将资产所有权以共享账本上的数字代币形式记录,形成可编程、全天候运行的市场。
与会嘉宾强调了以下关键运营收益:
简化结算:资产和现金在可编程网络上同步转移,消除人工处理环节。
持续流动性:渣打银行支付业务全球负责人纳文·马莱拉(Naveen Mallela)强调,代币化的真正价值不仅在于更快的支付,而在于全天候流动性获取。他提到,可使用自动化回购和互换工具,针对港元或新加坡元头寸提供日内美元融资。
消除对账:来自银行、市场基础设施和监管领域的与会嘉宾都认为,不同系统之间重复记录保存是他们希望消除的首要低效问题。
单一账本之上的混合世界
业内人士并不认为会出现由一个主账本主导的未来。欧清银行首席执行官瓦莱丽·于尔班(Valerie Urbain)解释说,市场因司法辖区、监管和资产类别不同而存在差异,未来将出现多个专门化网络。
欧清银行托管资产规模约为45万亿欧元,这意味着传统系统与数字系统必须长期共存。首要风险是形成新的市场碎片化。
Swift亚太区首席执行官黄振发(Kevin Wong)警告称,相互割裂的所谓数字孤岛会增加运营复杂性。他援引Swift的研究称,连接不佳平台的成本可能每年达到全球GDP的6%。
数字市场成功的六项优先事项
为建设相互连接的数字生态系统,全体与会嘉宾提出六项关键要求:
建立共同标准:网络必须在接入点就共同规则、技术规范和争议解决机制达成一致。
新加坡金管局金融基础设施与AI办公室主任林永仁(Alan Lim)提到Global Layer 1倡议,该倡议旨在连接账本而非合并账本。欧清银行首席执行官于尔班补充称,相互连接的平台必须事先确定法律终局性、交易撤销规则和责任框架。
对完整生态系统进行代币化:为避免出现没有投资者参与的孤立发行方,于尔班介绍了欧清银行与法国央行合作推进的项目,即对规模为3000亿欧元的法国商业票据市场进行整体代币化,覆盖发行人、交易商、交易员和投资者。
协调流动性:马莱拉强调,银行自然会在多条支付轨道上追逐流动性,因此协调不同网络之间资本流动的所谓连接组织将至关重要。
将结算锚定于央行货币:稳定币能够扩大覆盖范围,存款代币能够为大额交易提供法律确定性,但林永仁强调,央行货币必须始终是最终货币锚,以防止形成封闭、专有网络。黄振发补充称,资产和现金不必存放在同一账本上,前提是实时全额结算系统能够协调数据传输,并避免人工重新输入。
保持监管护栏:与会嘉宾支持由监管认可的机构运营、并接入经过验证的交易对手的开放公共网络。林永仁指出,监管重点应放在准入、流动性和控制上,而不是标签;于尔班强调,无论底层技术如何,都必须确保法律确定性和资产完整性。
调整央行角色:林永仁解释说,在存在市场空白的领域,公共当局应根据当地司法辖区需要,以中立结算基础设施介入。
治理自主AI代理
论坛下半场聚焦代理型AI,即能够形成交易意图并自主执行交易的软件。
马莱拉主张在明确授权范围内赋予AI代理自主权,并提到IMF的一种模型:上层包含概率性意图,中层设置可执行的边界控制,底层执行确定性交易。
但他警告称,如果多个AI代理同时响应同一信号,市场可能面临机器速度的流动性抽离风险,因此需要急停开关和人工监督。
监管者正迅速行动,设定运行时护栏。林永仁表示,必须保留人工问责机制。他指出,新加坡金管局近期发布了AI风险管理指南,并启动一项倡议,建立代理身份协议、预设支出限额、总敞口上限和完整审计记录。
于尔班表示,在市场基础设施中存在透明度、基本控制以及一个不可协商条件的前提下,市场基础设施将像处理其他指令一样处理AI指令;该条件是,赞助金融机构须对其AI代理的行为承担完全责任。
展望未来,与会嘉宾预测,证券市场生命周期中的相当大比例最终将通过多条轨道的链上交易完成。但黄振发警告称,不应为了代币化而代币化,而林永仁呼吁业界超越单纯讨论技术本身,严格聚焦实际结果。